

মধ্যবিত্তই যখন হাঁপিয়ে উঠছে, নিম্নমধ্যবিত্তের সংসার চলছে কীভাবে?
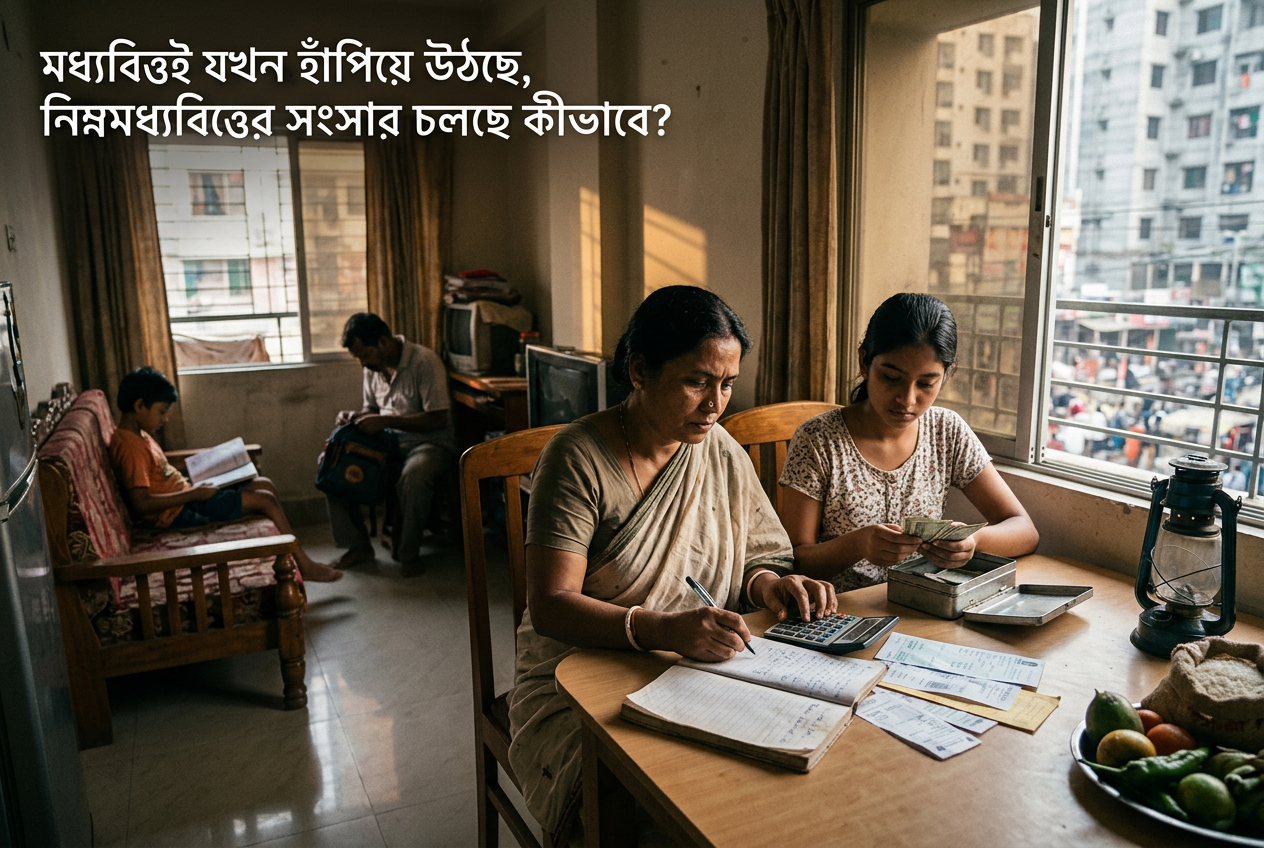
বাজারের থলে ছোট হচ্ছে, মাস শেষের আগেই পকেট খালি হচ্ছে। যাঁদের একসময় সচ্ছল বলা হতো, সেই মধ্যবিত্ত পরিবারগুলোও এখন খরচের তালিকা কাটছাঁট করছে। প্রশ্ন হলো, মধ্যবিত্তের যদি এই দশা হয়, তাহলে যাঁরা মধ্যবিত্তের সবচেয়ে নিচের ধাপে, দারিদ্র্যসীমার ঠিক ওপরে দাঁড়িয়ে আছেন, তাঁদের দিন কাটছে কেমন? সর্বশেষ সরকারি ও আন্তর্জাতিক তথ্য বলছে, তাঁদের অবস্থা আরও নাজুক।
নীরব সংকটের নাম নিম্নমধ্যবিত্ত
দেশের অর্থনীতি নিয়ে আলোচনায় সাধারণত দুটি শ্রেণি বেশি উঠে আসে: ধনী ও দরিদ্র। ধনীর জন্য আছে বিনিয়োগের সুযোগ, দরিদ্রের জন্য কিছু সামাজিক সুরক্ষা কর্মসূচি। কিন্তু এই দুইয়ের মাঝখানে যাঁরা আছেন, বিশেষ করে নিম্নমধ্যবিত্তরা, তাঁরা প্রায়ই আলোচনার বাইরে থেকে যান।
মধ্যবিত্ত বা নিম্নমধ্যবিত্তের কোনো একক সরকারি সংজ্ঞা নেই। অর্থনীতিবিদেরা সাধারণত আয় ও ভোগব্যয়ের ভিত্তিতে এই শ্রেণি চিহ্নিত করেন। বাস্তবে এই শ্রেণির মানুষ হলেন বেসরকারি স্কুলের শিক্ষক, ছোট দোকানের কর্মচারী, কারখানার সুপারভাইজার, নিম্নপদের সরকারি বা বেসরকারি চাকরিজীবী, ছোট ব্যবসায়ী কিংবা ভাড়া বাসায় থাকা প্রবাসীর পরিবার। তাঁদের হাতে মাস শেষে সঞ্চয় থাকে না বললেই চলে। অথচ সামাজিক মর্যাদা রক্ষার তাগিদে ভালো স্কুলে সন্তান পড়ানো, ভদ্রস্থ পোশাক, আত্মীয়তার দায় সবই সামলাতে হয়।
এই শ্রেণির সবচেয়ে বড় সমস্যা হলো, তাঁরা দরিদ্র হিসেবে গণ্য নন। তাই সরকারি ভাতা, ওএমএস, টিসিবির কার্ড বা অন্য সুরক্ষা কর্মসূচির তালিকায় তাঁদের নাম প্রায় থাকেই না। আবার ধনীদের মতো বাড়তি খরচ সামলানোর সামর্থ্যও তাঁদের নেই। ফলে দাম বাড়লে তাঁরা নীরবে সয়ে যান।
সংখ্যার আয়নায় মূল্যস্ফীতির চিত্র
বাংলাদেশ পরিসংখ্যান ব্যুরোর (বিবিএস) সর্বশেষ তথ্য অনুযায়ী চলতি ২০২৬-২৭ অর্থবছরের তৃতীয় মাস সেপ্টেম্বরে সার্বিক মূল্যস্ফীতি দাঁড়িয়েছে ৮.৩৪ শতাংশে, যা আগের দুই মাসের তুলনায় সামান্য বেশি। সহজ ভাষায় এর অর্থ, গত বছর সেপ্টেম্বরে যে পণ্য বা সেবা একশ টাকায় মিলত, এখন তার জন্য খরচ করতে হচ্ছে প্রায় ১০৮ টাকা ৩৪ পয়সা।
মাসওয়ারি হিসাবে দেখা যায়, এপ্রিলে মূল্যস্ফীতি ছিল ৯.০৪ শতাংশ, মে মাসে তা বেড়ে ৯.৪২ শতাংশে ওঠে, জুনে নামে ৯.১৬ শতাংশে, জুলাইয়ে আরও কমে ৮.৩২ শতাংশে এবং আগস্টে ৮.২৬ শতাংশে নেমে আসে। অর্থাৎ কিছুটা স্বস্তির লক্ষণ দেখা গিয়েছিল। কিন্তু সেই স্বস্তি টেকেনি।
সেপ্টেম্বরের ২০ তারিখ রাতে সরকার চার ধরনের জ্বালানি তেলের দাম লিটারপ্রতি ২০ টাকা বাড়ায়। বিশ্বব্যাংকের ঢাকা কার্যালয়ের সাবেক প্রধান অর্থনীতিবিদ জাহিদ হোসেনের মতে, এর প্রভাবে পরিবহন ও খাদ্যপণ্যসহ অনেক জিনিসের দাম বেড়েছে এবং আগামী এক-দুই মাস মূল্যস্ফীতি কমার সম্ভাবনা কম। মনে রাখা দরকার, সেপ্টেম্বরের হিসাবে তেলের দাম বাড়ার প্রভাব ছিল মাত্র কয়েক দিনের। পুরো মাসের প্রভাব ধরা পড়বে পরবর্তী হিসাবগুলোতে।
খাবারের চেয়ে খাবার-বহির্ভূত খরচেই বেশি চাপ
এবারের চিত্রে একটি বিষয় বিশেষভাবে লক্ষ করার মতো। সেপ্টেম্বরে খাদ্য মূল্যস্ফীতি ছিল ৭.২২ শতাংশ, আর খাদ্যবহির্ভূত খাতে তা ৯.৩০ শতাংশ। মানে, চাল, ডাল, তেলের চেয়ে বাড়ি ভাড়া, যাতায়াত, শিক্ষা, চিকিৎসা, পোশাক ও অন্যান্য সেবার খরচ বেশি হারে বেড়েছে।
এটি মধ্যবিত্ত ও নিম্নমধ্যবিত্তের জন্য বিশেষ দুশ্চিন্তার কারণ। কারণ এই শ্রেণির মাসিক বাজেটের একটি বড় অংশ চলে যায় ঘরভাড়া, সন্তানের পড়াশোনা, গণপরিবহন, ওষুধ ও ইন্টারনেট বিলের মতো খাতে। এসব খরচ একবার বাড়লে সহজে কমে না। চালের দাম কমলে দোকানে গিয়ে তার সুফল পাওয়া যায়। কিন্তু বাড়ি ভাড়া বা টিউশন ফি একবার বাড়লে তা আর নামে না।
শহর ও গ্রামের চিত্রও কাছাকাছি। সেপ্টেম্বরে গ্রামাঞ্চলে সার্বিক মূল্যস্ফীতি ছিল ৮.৩৮ শতাংশ এবং শহরাঞ্চলে ৮.২৬ শতাংশ। গ্রামে খাদ্যবহির্ভূত মূল্যস্ফীতি ৯.৫৭ শতাংশ এবং শহরে ৮.৯৪ শতাংশ। অর্থাৎ ছোট শহর বা উপজেলা সদরে থাকা নিম্নমধ্যবিত্ত পরিবারও এই চাপ থেকে মুক্ত নয়।
আয় বাড়ছে না, দাম বাড়ছে: বড় ফারাকটা কোথায়
মূল্যস্ফীতি একা কোনো সংকট নয়। সংকট তৈরি হয় তখন, যখন আয় তার সঙ্গে তাল মেলাতে পারে না। বিবিএসের তথ্য বলছে, সেপ্টেম্বরে জাতীয় গড় মজুরি বৃদ্ধির হার ছিল ৭.৯০ শতাংশ, যা আগের মাসের ৮.০৫ শতাংশের চেয়ে কম। আর মূল্যস্ফীতি ছিল ৮.৩৪ শতাংশ।
এই ব্যবধান প্রতি মাসে হয়তো ছোট মনে হতে পারে। কিন্তু ২০২২ সালের ফেব্রুয়ারিতে মূল্যস্ফীতি প্রথম মজুরি বৃদ্ধির হারকে ছাড়িয়ে যায়। সেই থেকে প্রায় সাড়ে চার বছর ধরে আর কোনো মাসেই মজুরি সূচক মূল্যস্ফীতিকে ছাপিয়ে যেতে পারেনি। বছরের পর বছর জমতে জমতে এই ফারাক একটি পরিবারের প্রকৃত ক্রয়ক্ষমতা বড় আকারে কমিয়ে দিয়েছে।
আরেকটি কথা। মজুরি সূচক মূলত গড় চিত্র দেখায়। যাঁরা নির্দিষ্ট বেতনে চাকরি করেন, তাঁদের বেতন বছরে একবার বাড়ে, তা-ও সব প্রতিষ্ঠানে নয়। আর যাঁরা ছোট ব্যবসা, ফ্রিল্যান্সিং বা দৈনিক ভিত্তিতে আয় করেন, তাঁদের আয় বাজারের অবস্থার ওপর নির্ভর করে। তাই গড় হিসাবের চেয়ে বাস্তব পরিস্থিতি অনেক পরিবারের জন্য আরও কঠিন।
একটি কাল্পনিক সংসারের হিসাব
বিষয়টি আরও স্পষ্ট করতে একটি উদাহরণ দেওয়া যাক। এটি বাস্তব কোনো পরিবারের গল্প নয়, গড় মূল্যস্ফীতির হারে করা একটি আনুমানিক হিসাব।
ধরা যাক, একটি নিম্নমধ্যবিত্ত পরিবার গত বছর মাসে ২৫ হাজার টাকা খরচ করে চলত। এক বছর পর একই পণ্য ও সেবা কিনতে গড়ে প্রায় ৮.৩৪ শতাংশ বেশি লাগলে মাসে অতিরিক্ত খরচ দাঁড়ায় প্রায় দুই হাজার ৮৫ টাকা। যদি এই পরিবারের উপার্জনকারীর বেতন একই সময়ে মোটেই না বাড়ে, তাহলে এই পুরো অঙ্কটাই তাঁদের লোকসান। আর বেতন সামান্য বাড়লেও, ভাড়া, যাতায়াত ও শিক্ষার মতো খাতে দাম বেশি বাড়ায় তাঁদের নিজস্ব মূল্যস্ফীতি গড়ের চেয়েও বেশি হতে পারে।
এই বাড়তি দুই হাজার টাকা জোগাড় করতে পরিবারগুলো সাধারণত তিনটি পথ নেয়। প্রথমত, খরচ কাটে। দ্বিতীয়ত, সঞ্চয় ভাঙে। তৃতীয়ত, ধার করে। তিনটি পথই দীর্ঘমেয়াদে ঝুঁকিপূর্ণ।
দারিদ্র্যের পরিসংখ্যান যা জানান দিচ্ছে
নিম্নমধ্যবিত্তের অবস্থা বুঝতে হলে তাঁদের ঠিক নিচের স্তরের দিকেও তাকাতে হবে, কারণ দুটি স্তরের মাঝের সীমারেখা খুবই পাতলা। সামান্য ধাক্কা লাগলেই একটি পরিবার দারিদ্র্যসীমার নিচে পড়ে যেতে পারে।
বিশ্বব্যাংকের হিসাবে ২০২২ সালে বাংলাদেশে দারিদ্র্যের হার ছিল ১৮.৭ শতাংশ, যা ২০২৫ সালে বেড়ে ২১.৪ শতাংশে দাঁড়িয়েছে। ওই বছর নতুন করে প্রায় ১৪ লাখ মানুষ দরিদ্র হয়েছেন। সংস্থাটির অক্টোবর ২০২৬-এর সর্বশেষ বাংলাদেশ ডেভেলপমেন্ট আপডেটে বলা হয়েছে, ২০২৫-২৬ অর্থবছরে দৈনিক তিন ডলারের আন্তর্জাতিক দারিদ্র্যসীমায় দারিদ্র্যের হার ১.১ শতাংশ পয়েন্ট বেড়ে ১০.১ শতাংশ হয়েছে এবং এক বছরে প্রায় ২১ লাখ মানুষ নতুন করে এই সীমার নিচে নেমেছেন। আরেকটি প্রতিবেদন অনুযায়ী, জাতীয় দারিদ্র্যরেখায় ২০২৬ সালে দারিদ্র্যের হার ২২.৫ শতাংশে উঠতে পারে বলে ধারণা করা হচ্ছে।
এখানে একটি বিষয় পরিষ্কার করা দরকার। এই সংখ্যাগুলো সরাসরি নিম্নমধ্যবিত্তদের নিয়ে নয়, দরিদ্রদের নিয়ে। কিন্তু দারিদ্র্যসীমার ঠিক ওপরে থাকা মানুষের সংখ্যাও কম নয়, আর তাঁরা সবচেয়ে ঝুঁকিতে। অর্থনীতিবিদেরা এ ধরনের গোষ্ঠীকে প্রায়ই ঝুঁকিপূর্ণ বা ভঙ্গুর স্তর বলেন, যাঁদের আয়ে সামান্য ছন্দপতন ঘটলেই দরিদ্র হয়ে যাওয়ার আশঙ্কা থাকে।
কর্মসংস্থান থমকে, ব্যাংক খাতে অস্থিরতা
আয় বাড়ার সবচেয়ে বড় ভরসা হলো নতুন কাজের সুযোগ। কিন্তু সেখানেও আশাব্যঞ্জক খবর কম। বিশ্বব্যাংকের সর্বশেষ প্রতিবেদন বলছে, ২০২৬ অর্থবছরে দারিদ্র্য ও বৈষম্য বেড়েছে, কর্মসংস্থান সৃষ্টি থমকে গেছে এবং নারীরা কাজ হারিয়েছেন। একই প্রতিবেদনে প্রবৃদ্ধির গতিও ধীর বলে উল্লেখ করা হয়েছে।
ব্যাংক খাতের চিত্রও উদ্বেগজনক। বিশ্বব্যাংকের তথ্য অনুযায়ী ২০২৫ সালের ডিসেম্বরে খেলাপি ঋণের হার ছিল ৩০.৬ শতাংশ, যা ২০২৬ সালের জুনে বেড়ে ৩৩.২ শতাংশে পৌঁছেছে। ব্যাংক খাত দুর্বল হলে নতুন ঋণ প্রবাহ কমে, ছোট ও মাঝারি উদ্যোগ বিনিয়োগের টাকা পায় না, আর কর্মসংস্থানও সংকুচিত হয়। এর সরাসরি ধাক্কা লাগে সেই ছোট ব্যবসায়ী ও কর্মচারীদের ওপর, যাঁরা নিম্নমধ্যবিত্ত শ্রেণির বড় অংশ।
কাটছাঁটের তালিকায় কী কী যাচ্ছে
মূল্যস্ফীতি ও আয়ের ফারাক সামলাতে পরিবারগুলো যেসব সিদ্ধান্ত নিচ্ছে, তার অনেকগুলোই বাইরে থেকে চোখে পড়ে না।
প্রথমে কাটা পড়ছে পুষ্টিকর খাবার। মাছ, মাংস, ডিম, ফলের পরিমাণ কমিয়ে ডাল ও সবজিতে নির্ভর করার প্রবণতা বাড়ে। শিশুদের পুষ্টিতে এর দীর্ঘমেয়াদি প্রভাব পড়ে।
এরপর আসে শিক্ষা। কোচিং বন্ধ হয়, ভালো স্কুল থেকে সন্তানকে সরিয়ে কম খরচের স্কুলে ভর্তি করানোর ভাবনা শুরু হয়। অনেকে সন্তানের উচ্চশিক্ষার পরিকল্পনা পিছিয়ে দেন।
চিকিৎসায় অবহেলা একটি নীরব সংকট। সামান্য অসুখে ডাক্তারের কাছে না গিয়ে ফার্মেসি থেকে ওষুধ কেনা, পরীক্ষা পিছিয়ে দেওয়া, দীর্ঘমেয়াদি রোগের ওষুধ অনিয়মিত খাওয়া, এসবের পরিণতি পরে বড় খরচ হয়ে ফিরে আসে।
শেষ পর্যন্ত ভাঙে সঞ্চয়। ডিপিএস বা ফিক্সড ডিপোজিট সময়ের আগে ভাঙা, সমিতি থেকে ঋণ নেওয়া, আত্মীয় ও প্রতিবেশীর কাছে হাত পাতা, এসবই এখন অনেক পরিবারের বাস্তবতা। বিবিএসের তথ্যের ব্যাখ্যায়ও বলা হয়েছে, আয় মূল্যস্ফীতির সঙ্গে না বাড়লে পরিবারকে হয় ধারদেনা করে চলতে হয়, নতুবা খাবার, পোশাক ও যাতায়াতের মতো খাতে খরচ কমাতে হয়।
সুরক্ষার জালে ফাঁক: কারা বাদ পড়ছেন
সামাজিক সুরক্ষা কর্মসূচি দারিদ্র্য ঠেকানোর অন্যতম হাতিয়ার। কিন্তু বিশ্বব্যাংকের মূল্যায়ন বলছে, এর কার্যকারিতা এখনো সীমিত। প্রতিবেদনে উল্লেখ আছে, সামাজিক সুরক্ষা, জ্বালানি ও কৃষি ভর্তুকি দরিদ্রদের কিছুটা সহায়তা করছে, তবে সবচেয়ে দরিদ্র পরিবারগুলোর প্রায় অর্ধেকই এখনো কোনো সামাজিক সুরক্ষা কর্মসূচির আওতায় নেই।
সবচেয়ে দরিদ্রদের অর্ধেকই যদি বাইরে থাকে, তাহলে তাঁদের ঠিক ওপরের স্তরে থাকা নিম্নমধ্যবিত্তদের সুরক্ষার আওতায় থাকার সম্ভাবনা আরও কম। অথচ এই স্তরের মানুষ রেশন, ওএমএস বা ভাতার লাইনে দাঁড়াতে লজ্জা পান, আবার বাজারের পূর্ণ দামও সামলাতে পারেন না।
এর বাইরে আছে আরেকটি বিষয়। বিশ্বব্যাংক বলেছে, ভর্তুকি ও সহায়তা কর্মসূচি দরিদ্র পরিবারগুলোকে সহায়তা করলেও সামগ্রিক রাজস্ব ব্যবস্থা তাদের যথেষ্ট সুরক্ষা দিতে পারছে না। অর্থাৎ শুধু কর্মসূচির সংখ্যা বাড়ালে চলবে না, কর ও ভর্তুকির পুরো কাঠামোই নতুন করে ভাবতে হবে।
বাইরের ধাক্কা ও দেশের ভেতরের দুর্বলতা
সংকটের একটি অংশ আসছে বাইরে থেকে। মধ্যপ্রাচ্যের যুদ্ধ জ্বালানি ও সারের বাজারে অস্থিরতা তৈরি করেছে। বিশ্বব্যাংক এপ্রিলে এই যুদ্ধের কারণে বাংলাদেশের অর্থনৈতিক পুনরুদ্ধারের পূর্বাভাস ঝুঁকিতে পড়ার কথা বলেছিল। আমদানিনির্ভর দেশ হিসেবে বৈশ্বিক বাজারের এই ধাক্কা সরাসরি আমাদের বাজারে এসে পড়ে।
তবে ভেতরের দুর্বলতাও কম নয়। সরকার ২০২৬-২৭ অর্থবছরে গড় মূল্যস্ফীতি ৭.৫ শতাংশে ধরে রাখার লক্ষ্য নিয়েছে। অথচ গত ২০২৫-২৬ অর্থবছরের বাজেটে লক্ষ্য ছিল ৬.৫ শতাংশ, কিন্তু বছরটি শেষ হয়েছে ৮.৬৮ শতাংশ গড় মূল্যস্ফীতি নিয়ে। লক্ষ্যমাত্রা বারবার ছাড়িয়ে যাওয়ার ইতিহাস নীতিগত বিশ্বাসযোগ্যতার প্রশ্ন তোলে। বাজার সিন্ডিকেট, সরবরাহ ব্যবস্থার দুর্বলতা, পরিবহন খরচ ও মজুতদারি নিয়ন্ত্রণে কার্যকর পদক্ষেপের ঘাটতিও এই চাপ বাড়াচ্ছে।
কী করা যায়: নীতিনির্ধারক থেকে পরিবার পর্যন্ত
বিশেষজ্ঞদের আলোচনায় কয়েকটি সমাধানের দিক বারবার উঠে আসছে।
প্রথমত, শুধু সুদের হার বাড়িয়ে মূল্যস্ফীতি নিয়ন্ত্রণ সম্ভব নয়, সরবরাহ ব্যবস্থা ঠিক করা, বাজার তদারকি জোরদার করা এবং আমদানি প্রক্রিয়া সহজ করা একসঙ্গে করতে হবে।
দ্বিতীয়ত, সামাজিক সুরক্ষার আওতা বাড়ানো ও তালিকা হালনাগাদ করা জরুরি, যাতে সত্যিকারের ঝুঁকিতে থাকা পরিবারগুলো বাদ না পড়ে। ডিজিটাল পদ্ধতিতে সুবিধাভোগী চিহ্নিত করার উদ্যোগ এ ক্ষেত্রে কাজে আসতে পারে।
তৃতীয়ত, ছোট ও মাঝারি উদ্যোগের জন্য সহজ শর্তে ঋণ এবং কর্মসংস্থান সৃষ্টির উদ্যোগ নিতে হবে, কারণ আয় বাড়ার টেকসই পথ এটাই।
চতুর্থত, নিম্ন ও নির্দিষ্ট আয়ের মানুষের জন্য স্বাস্থ্য ও শিক্ষা খরচ নিয়ন্ত্রণে আনার কথা ভাবা দরকার, কারণ এই দুই খাতের বাড়তি ব্যয় একটি পরিবারকে দ্রুত দারিদ্র্যের দিকে ঠেলে দিতে পারে।
পারিবারিক পর্যায়ে কিছু সতর্কতা কাজে আসতে পারে। মাসের শুরুতেই খরচের তালিকা করে অপ্রয়োজনীয় ব্যয় চিহ্নিত করা, জরুরি প্রয়োজনের জন্য ছোট অঙ্কের সঞ্চয় ধরে রাখা, উচ্চ সুদের ঋণ এড়িয়ে চলা এবং আয়ের একাধিক উৎস তৈরির চেষ্টা করা যেতে পারে। অবশ্য যাঁর আয়ই সীমিত, তাঁর পক্ষে এসব পরামর্শ মানা সহজ নয়। তাই মূল দায়িত্ব নীতিনির্ধারকদেরই।
শেষ কথা
মধ্যবিত্তের ভালো না থাকার খবর এখন আর নতুন নয়। নতুন হলো, তাঁদের ঠিক নিচের স্তরের মানুষগুলো এই চাপের সবচেয়ে বড় বোঝা বহন করছেন, অথচ আলোচনায় তাঁদের কণ্ঠ সবচেয়ে ক্ষীণ। মূল্যস্ফীতি কিছুটা কমলেও আয়ের সঙ্গে ব্যবধান ঘোচেনি, কর্মসংস্থান থমকে আছে, সুরক্ষার জালে বড় ফাঁক রয়ে গেছে। এই অবস্থায় নিম্নমধ্যবিত্তের প্রশ্নটি আসলে পুরো অর্থনীতির সুস্থতার প্রশ্ন। যে সমাজে সংখ্যাগরিষ্ঠ মানুষ মাস চালাতে হিমশিম খায়, সেখানে প্রবৃদ্ধির সংখ্যা যতই আকর্ষণীয় দেখাক, তার সুফল সাধারণ মানুষের ঘরে পৌঁছায় না।