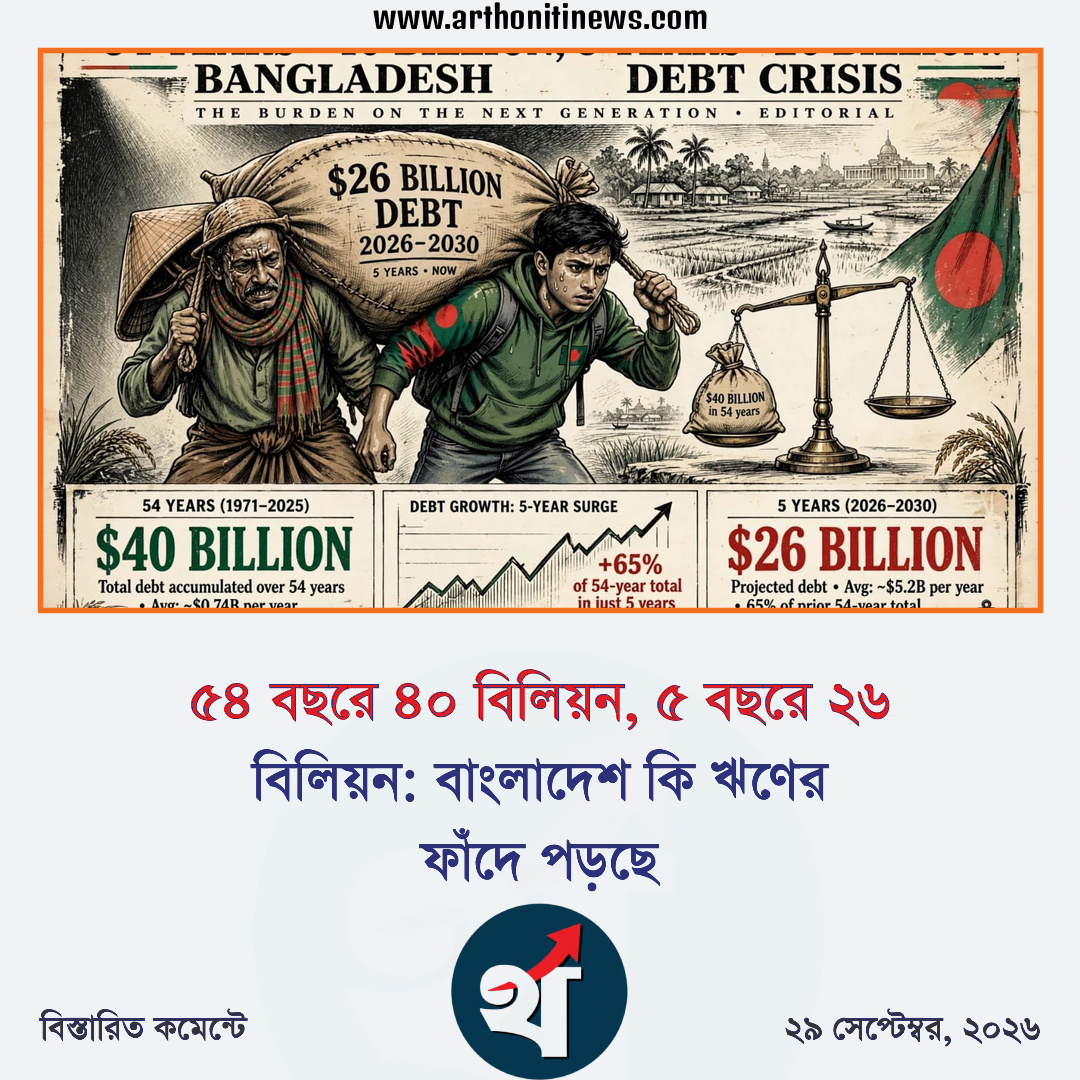
৫৪ বছরে ৪০ বিলিয়ন, ৫ বছরে ২৬ বিলিয়ন: বাংলাদেশ কি ঋণের ফাঁদে পড়ছে

বাংলাদেশের অর্থনীতি এখন এক কঠিন মোড়ে দাঁড়িয়ে। যে দেশটিকে একসময় উন্নয়নের রোল মডেল বলা হতো, সেই দেশটিই এখন তার ইতিহাসের সবচেয়ে বড় বৈদেশিক ঋণ পরিশোধের চাপের মুখে। সংখ্যাটি শুনলে যে কারও চমকে ওঠার কথা। স্বাধীনতার পর ৫৪ বছরে বাংলাদেশ মোট বৈদেশিক ঋণ পরিশোধ করেছে ৪০ বিলিয়ন ডলার। অথচ আগামী মাত্র পাঁচ অর্থবছরে, ২০২৬ থেকে ২০৩০ সালের মধ্যে পরিশোধ করতে হবে ২৬ বিলিয়ন ডলার। অর্থাৎ, ৫৪ বছরের প্রায় দুই তৃতীয়াংশ ঋণ শোধ করতে হবে মাত্র পাঁচ বছরে।
এটি কোনো বিচ্ছিন্ন ঘটনা নয়, এটি বৈশ্বিক ঋণ সংকটের অংশ, যার ঢেউ এখন বাংলাদেশের তীরে আছড়ে পড়েছে।
বর্তমান চিত্র: সংখ্যায় সংকট
বাংলাদেশ ব্যাংকের সর্বশেষ তথ্য অনুযায়ী, ২০২৪ সালের জুন পর্যন্ত দেশের মোট স্থিত বৈদেশিক ঋণের পরিমাণ ৭৭ বিলিয়ন ডলার, যা দেশের মোট জাতীয় আয়ের প্রায় ১৯ শতাংশ। আপাতদৃষ্টিতে এই অনুপাত এখনো সহনীয় মনে হতে পারে। কিন্তু আসল বিপদ লুকিয়ে আছে ঋণ পরিশোধের সক্ষমতায়।
আন্তর্জাতিক মুদ্রা তহবিলের (আইএমএফ) মানদণ্ড অনুযায়ী, কোনো দেশের সরকারি রাজস্ব আয়ের ১৮ শতাংশের বেশি যদি ঋণ পরিশোধে চলে যায়, তবে সেটিকে উচ্চ ঝুঁকি হিসেবে ধরা হয়। বাংলাদেশের ক্ষেত্রে এই হার ইতোমধ্যে ১৬.৫ শতাংশে পৌঁছেছে। আমরা বিপদসীমা থেকে মাত্র দেড় শতাংশ দূরে।
পরিস্থিতি আরও স্পষ্ট হয় যখন আমরা বার্ষিক পরিশোধের তালিকা দেখি। ২০২৬ অর্থবছরে আমাদের পরিশোধ করতে হবে ৪.৯৪ বিলিয়ন ডলার, ২০২৭ সালে ৫.১ বিলিয়ন, এবং ২০৩০ সালে এই অংক গিয়ে দাঁড়াবে ৫.৫ বিলিয়ন ডলারে। আগামী দশ বছরে, ২০২৬ থেকে ২০৩৫ সাল পর্যন্ত মোট পরিশোধের পরিমাণ দাঁড়াবে ৫১ বিলিয়ন ডলার।
এই চাপের কারণে বাংলাদেশ আজ আইএমএফ-এর অষ্টম বৃহত্তম ঋণগ্রহীতা দেশ, যার কাছে আমাদের দেনা ৩.৯ বিলিয়ন ডলার। ২০২৩ সালে রিজার্ভ সংকটের সময় নেওয়া এই ঋণ এখন আমাদের সংস্কার কর্মসূচিকে নিয়ন্ত্রণ করছে।
কেন এই সংকট তৈরি হলো? তিনটি কারণের মিলন
এই সংকট একদিনে তৈরি হয়নি। এর পেছনে বৈশ্বিক, আঞ্চলিক ও দেশীয় তিন ধরনের কারণ কাজ করেছে।
প্রথমত, বৈশ্বিক মুদ্রানীতি। ২০২২-২৩ সালে মূল্যস্ফীতি নিয়ন্ত্রণে মার্কিন ফেডারেল রিজার্ভ সুদের হার ০.২৫ শতাংশ থেকে বাড়িয়ে ৫.৫ শতাংশে নিয়ে যায়। ফলে ডলার শক্তিশালী হয় এবং সারা বিশ্বে ঋণের সুদের হার বেড়ে যায়। বাংলাদেশ যে ঋণ আগে ১ থেকে ২ শতাংশ সুদে পেত, সেই একই ঋণের জন্য এখন ৬ থেকে ৭ শতাংশ সুদ গুনতে হচ্ছে।
দ্বিতীয়ত, ঋণ ব্যবস্থাপনার কৌশলগত ভুল। গত এক দশকে বাংলাদেশ বড় বড় অবকাঠামো প্রকল্প বাস্তবায়ন করেছে, যা প্রশংসনীয়। কিন্তু এই প্রকল্পগুলোর অনেকগুলোর জন্য নেওয়া হয়েছে স্বল্প মেয়াদি ও কঠিন শর্তের ঋণ। একটি বন্দর বা বিদ্যুৎকেন্দ্র থেকে আয় আসতে ১৫ থেকে ২০ বছর লাগে, কিন্তু ঋণের কিস্তি শুরু হয় ৩ থেকে ৫ বছরের মধ্যেই। ফলে আয় আসার আগেই দেনা শোধের চাপ তৈরি হয়েছে। বর্তমানে ৪১.৭৩ বিলিয়ন ডলার ঋণ পাইপলাইনে আটকে আছে চুক্তি হয়েছে, কিন্তু টাকা ছাড় হয়নি বা প্রকল্পে গতি নেই।
তৃতীয়ত, অভ্যন্তরীণ রাজস্বের দুর্বলতা। বাংলাদেশ বিশ্বের অন্যতম কম কর আদায়কারী দেশ। আমাদের কর-জিডিপি অনুপাত মাত্র ৮ শতাংশ, যেখানে ভিয়েতনামে এটি ১৬ শতাংশ এবং ভারতে ১১ শতাংশ। নিজের আয় কম হওয়ায় বাজেট ঘাটতি মেটাতে বারবার বিদেশি ঋণের ওপর নির্ভর করতে হয়েছে।
এর প্রভাব: সাধারণ মানুষের পকেটে টান
প্রশ্ন আসতে পারে, সরকারের বৈদেশিক ঋণের সাথে সাধারণ কৃষক বা শ্রমিকের কী সম্পর্ক? সম্পর্কটি সরাসরি এবং গভীর।
বৈদেশিক ঋণ পরিশোধ করতে হয় ডলারে। ডলারের ওপর চাপ বাড়লে বাংলাদেশ ব্যাংক আমদানি নিয়ন্ত্রণে কঠোর হয়। এলসি খোলা কঠিন হয়ে যায়। এর ফলে শিল্পের কাঁচামাল, সার, যন্ত্রপাতি আমদানি ব্যাহত হয়। উৎপাদন কমে যায় এবং বাজারে পণ্যের দাম বাড়ে। একজন লাউ চাষী যখন বেশি দামে সার কেনেন, বা একজন গার্মেন্টস শ্রমিক যখন দেখেন কারখানায় ওভারটাইম কমে গেছে, তার পেছনে এই ডলার সংকটের একটি বড় ভূমিকা থাকে।
অন্যদিকে, সরকারের আয়ের একটি বড় অংশ যখন ঋণ শোধে চলে যায়, তখন শিক্ষা, স্বাস্থ্য এবং সামাজিক নিরাপত্তা খাতে বরাদ্দ কমে যায়। ২০৩০ সালে এক বছরের ঋণ পরিশোধের জন্য বাংলাদেশের প্রায় তিন মাসের সমান রেমিট্যান্সের প্রয়োজন হবে।
উত্তরণের পথ: ঋণ থেকে বিনিয়োগের অর্থনীতি
এই সংকট থেকে বেরিয়ে আসার জন্য হতাশার কোনো সুযোগ নেই, প্রয়োজন সাহসী ও বাস্তবমুখী সিদ্ধান্তের।
প্রথমত, নতুন ঋণ নেওয়ার আগে পুরনো পাইপলাইনের ৪১ বিলিয়ন ডলারকে কাজে লাগাতে হবে। যে প্রকল্পগুলো ৬০ শতাংশ শেষ হয়েছে, সেগুলো দ্রুত শেষ করে আয়ে আনা জরুরি।
দ্বিতীয়ত, অর্থনীতির মডেল পরিবর্তন করতে হবে। সরকারের অর্থ উপদেষ্টা নিজেই বলেছেন, আমাদের debt-driven growth থেকে investment-led growth এ যেতে হবে। অর্থাৎ, ঋণের টাকায় উন্নয়ন নয়, বরং বিনিয়োগ ও নিজস্ব আয়ে উন্নয়ন। এর জন্য কর জিডিপি অনুপাত ৮ শতাংশ থেকে ১২ শতাংশে উন্নীত করা অপরিহার্য। এটি করতে পারলে প্রতিবছর অতিরিক্ত ১৫ বিলিয়ন ডলার দেশের ভেতরেই থাকবে।
তৃতীয়ত, রপ্তানি বহুমুখীকরণ এখন আর কোনো বিকল্প নয়, এটি বেঁচে থাকার শর্ত। তৈরি পোশাকের পাশাপাশি কৃষি প্রক্রিয়াজাত পণ্য, আইটি সেবা, হালাল ফুড এবং জনশক্তি রপ্তানিতে মনোযোগ দিতে হবে। একটি লাউও যদি সঠিক প্রক্রিয়াজাতকরণের মাধ্যমে মধ্যপ্রাচ্যে রপ্তানি করা যায়, তবে সেটি ডলার সংকট মোকাবিলায় ভূমিকা রাখবে।
ঋণ কোনো অভিশাপ নয়। পৃথিবীর প্রায় সব উন্নত দেশই ঋণ নিয়ে উন্নত হয়েছে। কিন্তু ঋণ তখনই আশীর্বাদ, যখন সেই ঋণ ভবিষ্যতের আয় তৈরি করে। আজকের নেওয়া প্রতিটি ডলার ঋণ যদি আগামীকাল দুই ডলার আয় তৈরি করতে না পারে, তবে সেটি উন্নয়ন নয়, সেটি ভবিষ্যৎ প্রজন্মের ঘাড়ে চাপিয়ে দেওয়া বোঝা। সেই বোঝা যেন আমাদের সন্তানদের বহন করতে না হয়, সেই সিদ্ধান্ত নেওয়ার সময় এখনই।