

বাংলাদেশের ব্যাংকিং খাত: খেলাপি ঋণের বোঝা ও চলমান সংকট
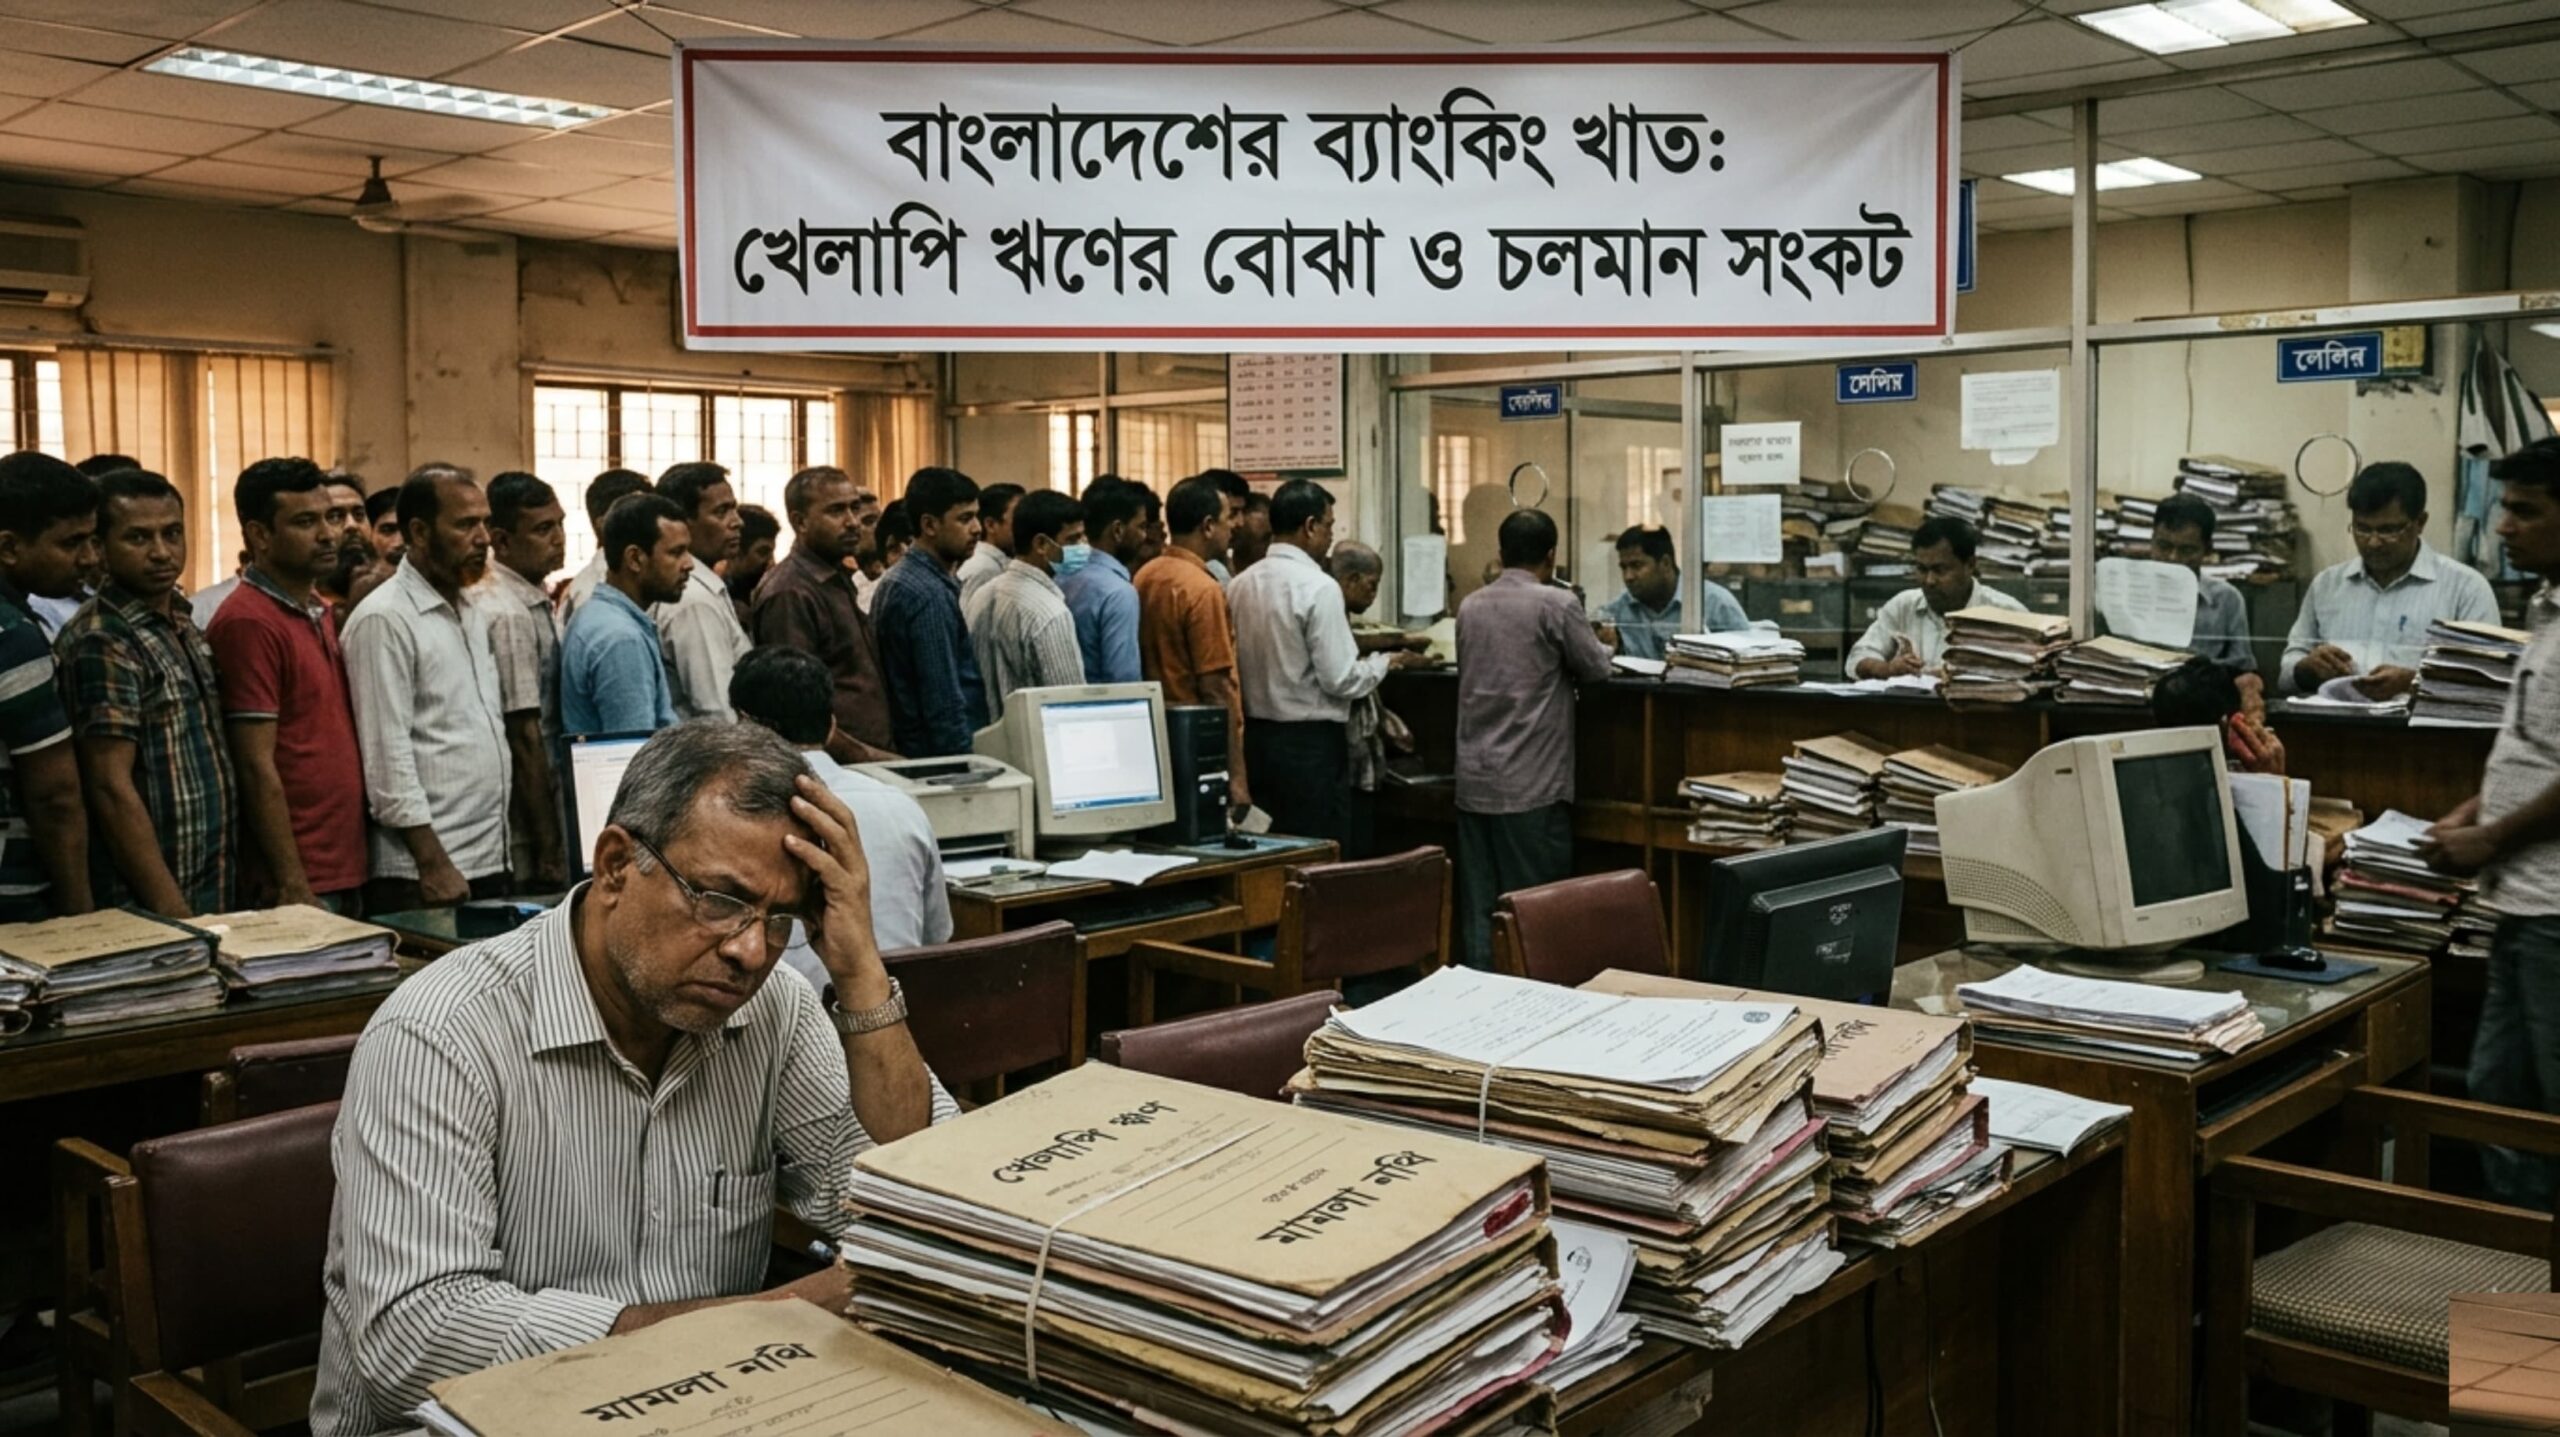
বাংলাদেশের ব্যাংকিং খাত বর্তমানে তার ইতিহাসের সবচেয়ে জটিল এক সংকটের মুখোমুখি। দীর্ঘদিনের দুর্বল শাসনব্যবস্থা, রাজনৈতিক হস্তক্ষেপ এবং ব্যাপক অর্থ পাচারের ফলে এই খাতের ভিত নড়বড়ে হয়ে গেছে। খেলাপি ঋণের অভূতপূর্ব বৃদ্ধি, কেন্দ্রীয় ব্যাংকের স্বাধীনতা নিয়ে প্রশ্ন এবং আস্থার সংকট দেশের আর্থিক স্থিতিশীলতার জন্য বড় হুমকি হয়ে দাঁড়িয়েছে । এই প্রতিবেদনটি ২০২৬ সালের মার্চ পর্যন্ত পাওয়া তথ্যের ভিত্তিতে বাংলাদেশের ব্যাংকিং খাতের সমসাময়িক এই সংকট নিয়ে একটি বিশ্লেষণ ধারণ করা হলো।
খেলাপি ঋণের বর্তমান চিত্র
গত কয়েক বছরে দেশের ব্যাংকিং খাতে খেলাপি ঋণের পরিমাণ উদ্বেগজনক হারে বেড়েছে। তবে ২০২৫ সালের শেষ প্রান্তিকে কিছুটা স্বস্তি দেখা গেছে। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০২৫ সালের ডিসেম্বর শেষে দেশের ব্যাংক খাতে মোট খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ৫ লাখ ৫৭ হাজার ২১৬ কোটি টাকা, যা মোট বিতরণকৃত ঋণের ৩০ দশমিক ৬০ শতাংশ । এর আগে ২০২৫ সালের সেপ্টেম্বর শেষে এই খেলাপি ঋণের পরিমাণ ছিল ৬ লাখ ৪৪ হাজার ৫১৫ কোটি টাকা, যা ছিল মোট ঋণের ৩৫ দশমিক ৭৩ শতাংশ। অর্থাৎ তিন মাসের ব্যবধানে খেলাপি ঋণ কমেছে ৮৭ হাজার ২৯৮ কোটি টাকা ।
কেন কমল খেলাপি ঋণ?
বিশ্লেষকরা বলছেন, এই পতন মূলত বাংলাদেশ ব্যাংকের দেওয়া একটি বিশেষ নীতিগত সুবিধার ফল। ২০২৫ সালের সেপ্টেম্বরে অন্তর্বর্তী সরকার খেলাপি ঋণ কমাতে এক নজিরবিহীন সিদ্ধান্ত নেয়। সে সময় মাত্র ২ শতাংশ ডাউন পেমেন্ট দিয়ে ১০ বছর মেয়াদে ঋণ পুনঃতফসিলের সুযোগ দেওয়া হয়, যেখানে প্রথম দুই বছর কোনো কিস্তি দিতে হতো না। পরবর্তীতে এই শর্ত আরও শিথিল করে মাত্র ১ শতাংশ ডাউন পেমেন্টে ঋণ নিয়মিত করার সুযোগ দেওয়া হয় । এই সুবিধা কাজে লাগিয়ে, বিশেষ করে ২০২৬ সালের জাতীয় নির্বাচনে অংশ নেওয়া অনেক প্রার্থী এবং ক্ষতিগ্রস্ত ব্যবসায়ীরা তাদের ঋণ পুনঃতফসিল করে খেলাপি তালিকা থেকে বেরিয়ে আসেন । প্রায় ১,৫০০ কোম্পানি ও গ্রুপ এই সুবিধার জন্য আবেদন করেছিল ।
তবে বিশেষজ্ঞরা সতর্ক করে বলেছেন, এই পতনকে প্রকৃত উন্নতি হিসেবে না দেখার পরামর্শ দিয়েছেন। অনেক ব্যাংকারের মতে, পুনঃতফসিল করা এসব ঋণের একটি বড় অংশ ভবিষ্যতে আদায়ের সম্ভাবনা কম। ফলে আগামী দিনে এগুলো আবার খেলাপি হয়ে পড়ার এবং ব্যাংক খাতে নতুন করে অস্থিরতা তৈরির আশঙ্কা প্রবল ।
খেলাপি ঋণের বণ্টন
· খাতভিত্তিক অবস্থা: ২০২৫ সালের সেপ্টেম্বর শেষে রাষ্ট্রায়ত্ত ব্যাংকগুলোতে খেলাপি ঋণ ছিল ১ লাখ ৫৮ হাজার ৭৯১ কোটি টাকা, যা ডিসেম্বরে কমে ১ লাখ ৪৬ হাজার ১০৭ কোটি টাকায় দাঁড়ায়। অন্যদিকে, বেসরকারি ব্যাংকগুলোতে খেলাপি ঋণ কমেছে সবচেয়ে বেশি—সেপ্টেম্বরের ৪ লাখ ৬৩ হাজার ১৮৫ কোটি টাকা থেকে ডিসেম্বরে তা দাঁড়ায় ৩ লাখ ৮৯ হাজার ৫৭৯ কোটি টাকায় ।
· শীর্ষ খেলাপি ব্যাংক: দেশের ব্যাংকগুলোর মধ্যে খেলাপি ঋণের হারের দিক থেকে শীর্ষে রয়েছে ইউনিয়ন ব্যাংক (৯৬.৬৪%), ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক (৯৬.২০%), গ্লোবাল ইসলামী ব্যাংক (৯৫.৭০%), পদ্মা ব্যাংক (৯৪.১৭%) এবং আইসিবি ইসলামী ব্যাংক (৯১.৩৮%)। এই পাঁচটি দুর্বল ব্যাংককে সম্প্রতি একীভূত করে ‘সম্মিলিত ইসলামী ব্যাংক’ গঠন করা হয়েছে ।
· গ্রাহকভিত্তিক বিশ্লেষণ: কেন্দ্রীয় ব্যাংকের তথ্য বলছে, খেলাপি ঋণের একটি বিশাল অংশ কেন্দ্রীভূত হয়েছে মাত্র কয়েক হাজার বড় গ্রাহকের কাছে। মাত্র ৫ হাজার ৭৭৫ জন বড় গ্রাহকের কাছেই খেলাপি ঋণের পরিমাণ ৩ লাখ ৪ হাজার ৭৮৪ কোটি টাকা। এর মধ্যে আবার শীর্ষে থাকা ২ হাজার ২৭৩ জন গ্রাহকের গড় খেলাপি ঋণের পরিমাণ প্রায় ৮৫ কোটি টাকা। বিপরীতে, ৪৪ লাখের বেশি ক্ষুদ্র ও প্রান্তিক গ্রাহকের গড় খেলাপি ঋণ মাত্র ১ লাখ ৩৯ হাজার টাকা। এই পরিসংখ্যান স্পষ্ট করে দেয় যে দেশে বড়লোকদের মধ্যে খেলাপির সংস্কৃতিই মূল সমস্যা ।
· খাতওয়ারি খেলাপি: ব্যবসা ও বাণিজ্য খাতে খেলাপি ঋণের হার সর্বোচ্চ ৪৫.৬ শতাংশ, যা মোট খেলাপি ঋণের ৩৩ শতাংশ। শিল্প খাতে খেলাপির হার ৩৭.৫ শতাংশ, যা মোট ঋণের ৪৪ শতাংশ। তৈরি পোশাক ও বস্ত্র খাতও খেলাপি ঋণের একটি বড় অংশের জন্য দায়ী ।
ব্যাংকিং খাতের অন্যান্য সংকট
১. অর্থ পাচার ও সুশাসনের অভাব
বাংলাদেশ ব্যাংকের সাবেক গভর্নর ড. আহসান এইচ মনসুর এক আলোচনায় জানান, সুশাসনের অভাবে ব্যাংকিং খাত থেকে প্রায় তিন লাখ কোটি টাকা বেরিয়ে গেছে, যার বড় অংশ বিদেশে পাচার হয়েছে। তিনি অভিযোগ করেন, বিগত সময়ে পরিবারতন্ত্র ও অনিয়মের মাধ্যমে ২০ থেকে ২৫ বিলিয়ন ডলার দেশের বাইরে পাচার হয়েছে । বিশ্বব্যাংকের এক প্রতিবেদনেও বলা হয়েছে, দুর্বল করপোরেট শাসন ও আইনের দুর্বল প্রয়োগ বাংলাদেশের ব্যাংক খাতকে ঝুঁকির মধ্যে রেখেছে ।

২. প্রভিশন ঘাটতি
খেলাপি ঋণ কমানোর খবরে কিছুটা স্বস্তি মিললেও ব্যাংকগুলোর আর্থিক স্বাস্থ্য নিয়ে উদ্বেগ কাটেনি। মোট ৪ লাখ ৪১ হাজার ৯০ কোটি টাকার খেলাপি ঋণের বিপরীতে ব্যাংকগুলো মাত্র ২ লাখ ৪৯ হাজার ৬৪৯ কোটি টাকার প্রভিশন সংরক্ষণ করেছে। অর্থাৎ প্রভিশন ঘাটতির পরিমাণ দাঁড়িয়েছে ১ লাখ ৯১ হাজার ৪৪১ কোটি টাকা, যা সাধারণ আমানতকারীদের জন্য বড় ঝুঁকি তৈরি করছে ।
৩. কেন্দ্রীয় ব্যাংকের স্বাধীনতা নিয়ে প্রশ্ন
ব্যাংকিং খাতের স্থিতিশীলতার জন্য কেন্দ্রীয় ব্যাংকের স্বাধীনতা অত্যন্ত গুরুত্বপূর্ণ। সম্প্রতি বাংলাদেশ ব্যাংকের গভর্নর পরিবর্তন ও নতুন গভর্নর নিয়োগকে ঘিরে কেন্দ্রীয় ব্যাংকের স্বাধীনতা নিয়ে ব্যাপক বিতর্ক ও প্রশ্ন দেখা দিয়েছে। বিশ্লেষকদের মতে, কেন্দ্রীয় ব্যাংকের গভর্নর পদটি রাজনীতির ঊর্ধ্বে থেকে দক্ষতা ও পেশাদারিত্বের ভিত্তিতে পরিচালিত হওয়া উচিত । সাবেক গভর্নর সতর্ক করে বলেছিলেন, সংশোধিত বাংলাদেশ ব্যাংক অধ্যাদেশ জারি না হলে ব্যাংকিং খাতে আবারও রাজনৈতিক হস্তক্ষেপ ফিরে আসতে পারে ।
৪. অতিরিক্ত ব্যাংকের সংখ্যা ও একীভূতকরণ
বর্তমানে দেশে ৬১টি ব্যাংক রয়েছে, যা প্রয়োজনীয় সংখ্যার তুলনায় অনেক বেশি। সাবেক গভর্নর ড. মনসুর মনে করেন, দেশের জন্য ১০ থেকে ১৫টি ব্যাংকই যথেষ্ট। তিনি রাষ্ট্রায়ত্ত ব্যাংকের সংখ্যা কমিয়ে দুটিতে নামিয়ে আনার এবং বাকি ব্যাংকগুলো একীভূত করার পরিকল্পনার কথা জানান। পাঁচটি দুর্বল ব্যাংক একীভূত করা এরই মধ্যে সেই প্রক্রিয়ার অংশ ।
সমাধান ও করণীয়
বিশেষজ্ঞ ও ব্যাংকাররা ব্যাংকিং খাতের এই সংকট থেকে উত্তরণে বেশ কিছু পদক্ষেপের পরামর্শ দিয়েছেন:
১. সুশাসন নিশ্চিত করা: ব্যাংক পরিচালনায় স্বচ্ছতা ও জবাবদিহিতা নিশ্চিত করতে হবে। রাজনৈতিক হস্তক্ষেপ বন্ধ করে যোগ্য ও পেশাদার ব্যক্তিদের দিয়ে ব্যাংকের পরিচালনা পর্ষদ গঠন করতে হবে ।
২. বড় খেলাপিদের বিরুদ্ধে কঠোর ব্যবস্থা: ক্ষুদ্র ঋণখেলাপিদের উপর কড়াকড়ি আরোপ না করে বড় খেলাপি ও অর্থপাচারকারীদের বিরুদ্ধে আইনি ব্যবস্থা জোরদার করতে হবে। ব্যাংক কর্মকর্তা ও পরিচালকদের যোগসাজশে হওয়া ঋণকেলেঙ্কারির প্রকৃত বিচার নিশ্চিত করতে হবে ।
৩. কেন্দ্রীয় ব্যাংকের শক্তিশালীকরণ: বাংলাদেশ ব্যাংককে রাজনৈতিক চাপের ঊর্ধ্বে রেখে তার তদারকি ক্ষমতা ও স্বাধীনতা নিশ্চিত করতে হবে। ব্যাংক কোম্পানি আইন ও বাংলাদেশ ব্যাংক আদেশের সংস্কার করে একটি শক্তিশালী আইনি কাঠামো তৈরি করা জরুরি ।
৪. একীভূতকরণ ও পুনর্বিন্যাস: দুর্বল ও অকার্যকর ব্যাংকগুলো একীভূত করে একটি শক্তিশালী ব্যাংকিং কাঠামো গঠন করতে হবে। ব্যাংকের সংখ্যা কমিয়ে এনে তাদের সক্ষমতা বাড়াতে হবে ।
৫. অর্থ পাচার রোধ ও ফেরত আনা: পাচার হওয়া অর্থ উদ্ধারে আন্তর্জাতিক সংস্থাগুলোর সঙ্গে কাজ করা এবং দ্রুত টাকা ফেরত আনার উদ্যোগ জোরদার করতে হবে। এ জন্য একটি বিশেষ টাস্কফোর্স গঠনের পরামর্শ দিয়েছেন বিশেষজ্ঞরা ।
বাংলাদেশের ব্যাংকিং খাত এখন কঠিন এক ক্রান্তিকাল অতিক্রম করছে। কেন্দ্রীয় ব্যাংকের সাময়িক নীতিগত সহায়তায় খেলাপি ঋণের হার কিছুটা কমলেও, গভীরে প্রোথিত সমস্যা যেমন—অর্থ পাচার, দুর্বল শাসনব্যবস্থা ও কেন্দ্রীয় ব্যাংকের স্বাধীনতার অভাব—থেকে গেছে। যদি দ্রুত ও কার্যকর সংস্কার বাস্তবায়ন না করা হয়, তাহলে এই খাতের দুর্বলতা সমগ্র অর্থনীতির জন্য বড় ধাক্কা হয়ে দেখা দিতে পারে। এখনই সময়, অতীতের ভুল থেকে শিক্ষা নিয়ে একটি শক্তিশালী, স্বচ্ছ ও আধুনিক ব্যাংকিং ব্যবস্থা গড়ে তোলার।