

CBDC, বিকাশ-নগদ ও ক্রিপ্টোতে কি সাধারণ মানুষের টাকা বেশি নিরাপদ হবে?
ডিজিটাল টাকা ও ক্যাশলেস বাংলাদেশের ভবিষ্যৎ: নগদ নির্ভরতা থেকে ডিজিটাল লেনদেনের মহাসড়কে বাংলাদেশ, সুবিধা, ঝুঁকি ও আগামী দিনের অর্থনীতির পূর্ণাঙ্গ বিশ্লেষণ
পকেটে টাকা নেই, তবুও লেনদেন চলছে
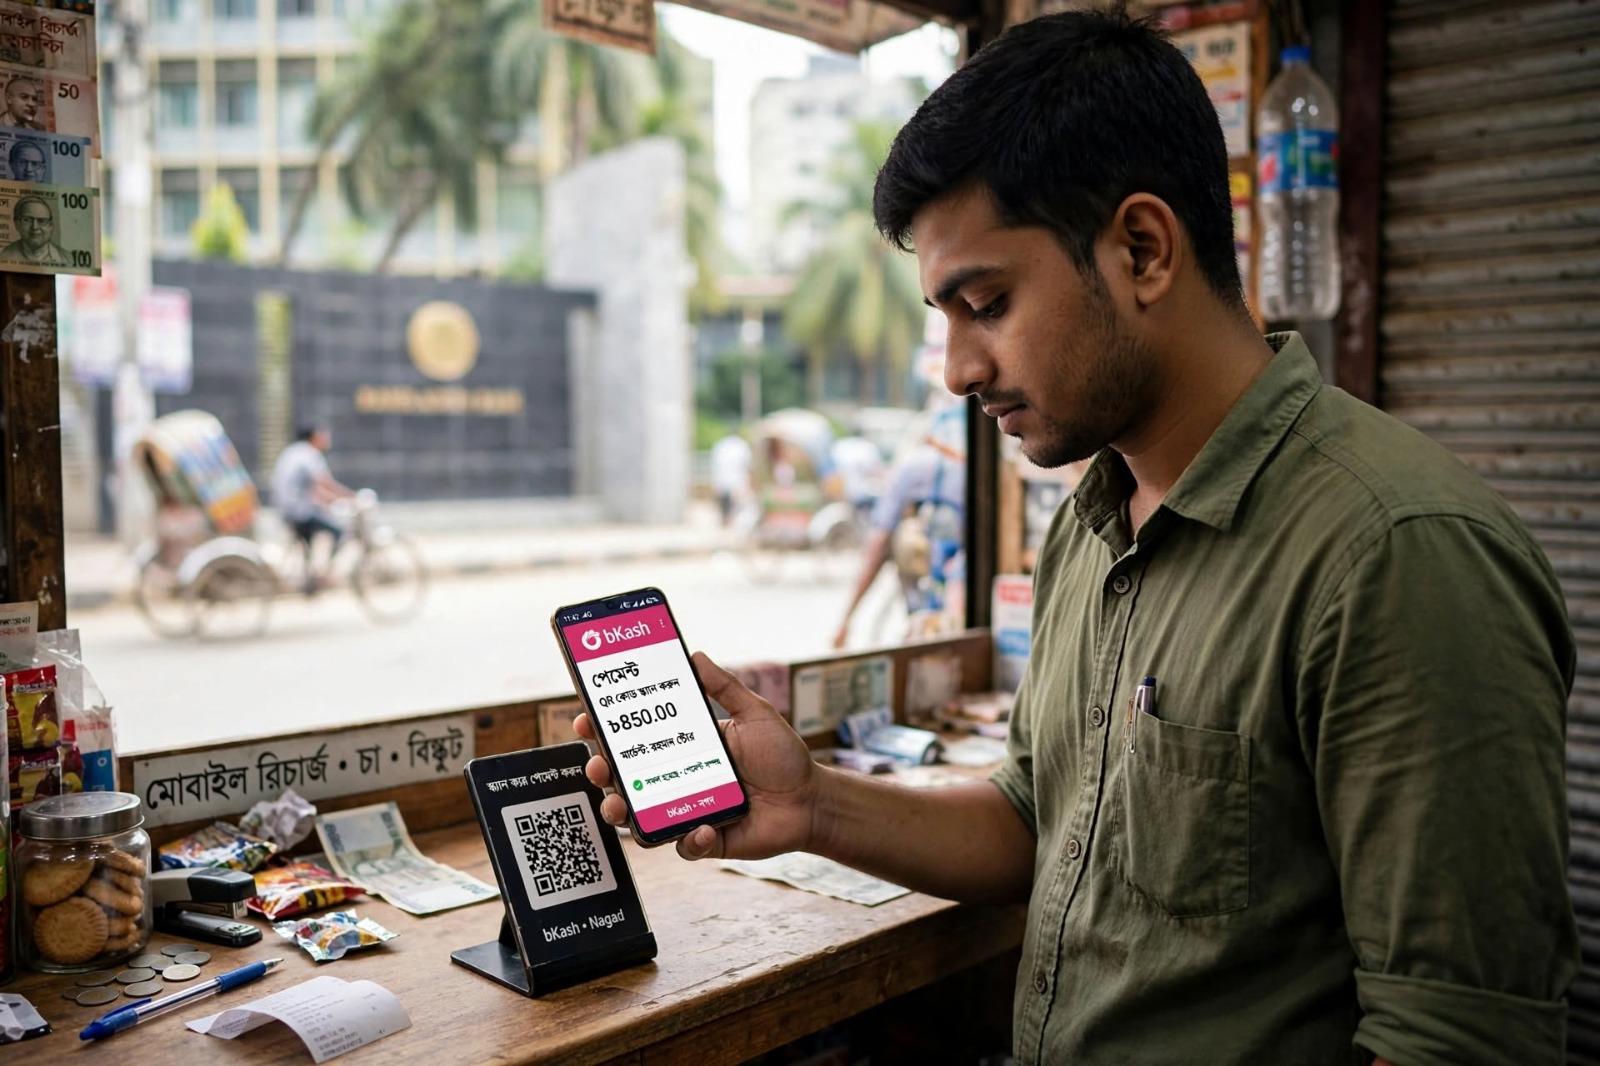
একসময় বাজারে গেলে পকেটে কাগজের নোট থাকা বাধ্যতামূলক ছিল। এখন চিত্রটা বদলাচ্ছে। চায়ের দোকানে বিকাশে বিল, অফিসের বেতন নগদে, অনলাইনে রকেটে পেমেন্ট আর বিদেশ থেকে রেমিট্যান্স আসছে মোবাইল ওয়ালেটে। এই পরিবর্তনের নামই ক্যাশলেস সমাজ। বিশ্বজুড়ে যখন সেন্ট্রাল ব্যাংক ডিজিটাল কারেন্সি বা CBDC নিয়ে পরীক্ষা নিরীক্ষা চলছে, তখন বাংলাদেশও সেই পথে হাঁটার প্রস্তুতি নিচ্ছে। প্রশ্ন একটাই, ডিজিটাল টাকা কি সাধারণ মানুষের টাকাকে আরও নিরাপদ করবে, নাকি নতুন ধরনের ঝুঁকি তৈরি করবে?
ক্যাশলেস সমাজ আসলে কী এবং কেন গুরুত্বপূর্ণ
ক্যাশলেস সমাজ মানে নগদ টাকা পুরোপুরি বিলুপ্ত হয়ে যাওয়া নয়, বরং লেনদেনের বড় অংশ ডিজিটাল মাধ্যমে সম্পন্ন হওয়া। কার্ড, মোবাইল ফাইন্যান্সিয়াল সার্ভিস, কিউআর কোড, ইন্টারনেট ব্যাংকিং এই সবই ক্যাশলেস ইকোসিস্টেমের অংশ। এর সবচেয়ে বড় সুবিধা হলো আর্থিক অন্তর্ভুক্তি। ব্যাংকের শাখা যেখানে পৌঁছাতে পারে না, সেখানে পৌঁছে যায় একটি মোবাইল অ্যাকাউন্ট। লেনদেনের স্বচ্ছতা বাড়ে, কালো টাকা ও চাঁদাবাজি কমে এবং সরকারি ভাতা বা অনুদান সরাসরি উপকারভোগীর কাছে পৌঁছায়।
তবে চ্যালেঞ্জও কম নয়। ডিজিটাল সাক্ষরতা, ইন্টারনেটের খরচ, সাইবার নিরাপত্তা এবং সিস্টেমের ওপর অতিরিক্ত নির্ভরশীলতা ক্যাশলেস যাত্রাকে কঠিন করে তোলে। বিদ্যুৎ বা নেটওয়ার্ক না থাকলে পুরো ব্যবস্থা অচল হয়ে পড়ার ভয় থাকে।
বাংলাদেশ কোথায় দাঁড়িয়ে: এখনো ৬৭ শতাংশ লেনদেন নগদে
বাংলাদেশ ব্যাংকের সর্বশেষ তথ্য অনুযায়ী ক্যাশলেস হওয়ার পথে আমরা এখনো অনেকটা পিছিয়ে আছি। ২০২৫ সালে দেশে মোট লেনদেন হয়েছে প্রায় ৩১১ লাখ কোটি টাকা। এর মধ্যে ২০৯ লাখ কোটি টাকা বা ৬৭ দশমিক ২ শতাংশই হয়েছে নগদে। ডিজিটাল মাধ্যমে লেনদেন হয়েছে মাত্র ৩২ দশমিক ৮ শতাংশ বা ১০২ লাখ কোটি টাকা।
তবে আশার কথা হলো প্রবৃদ্ধি স্পষ্ট। ২০২৪ সালে নগদ লেনদেন ছিল ৭২ শতাংশ। এক বছরে প্রায় ৫ শতাংশ কমে এসেছে। অর্থাৎ মানুষ ধীরে ধীরে ডিজিটালে অভ্যস্ত হচ্ছে। এই পরিবর্তনের মূল চালিকাশক্তি হলো মোবাইল ফাইন্যান্সিয়াল সার্ভিস।
বর্তমানে দেশে ডেবিট কার্ডধারীর সংখ্যা ৪ কোটি ৩৪ লাখের বেশি এবং ক্রেডিট কার্ড ব্যবহারকারী প্রায় ৩০ লাখ। এটি প্রমাণ করে কার্ড ভিত্তিক লেনদেনও বাড়ছে।
বিকাশ-নগদ-রকেট: বাংলাদেশের ক্যাশলেস বিপ্লবের মূল নায়ক
বাংলাদেশে ক্যাশলেস শব্দটি সাধারণ মানুষের কাছে পরিচিত হয়েছে মূলত বিকাশ, নগদ, রকেট, উপায় ও এম ক্যাশের হাত ধরে। গ্রামের একজন কৃষক থেকে শুরু করে শহরের কর্পোরেট কর্মী, সবার হাতেই এখন অন্তত একটি MFS অ্যাকাউন্ট আছে।
এই খাতে সবচেয়ে বড় পরিবর্তন আসছে ইন্টারঅপারেবিলিটি বা আন্তঃলেনদেন সুবিধার মাধ্যমে। আগে বিকাশ থেকে নগদে বা রকেটে সরাসরি টাকা পাঠানো যেত না। বাংলাদেশ ব্যাংকের ন্যাশনাল পেমেন্ট সুইচ বাংলাদেশ বা NPSB প্ল্যাটফর্মের মাধ্যমে এখন সেই বাধা উঠে যাচ্ছে।
বাংলাদেশ ব্যাংকের নতুন নির্দেশনা অনুযায়ী, MFS টু MFS লেনদেনে প্রতি হাজারে সর্বোচ্চ চার্জ হবে ৮ টাকা ৫০ পয়সা এবং ব্যাংক কার্ড থেকে MFS ওয়ালেটে টাকা আনতে খরচ হবে মাত্র ১ টাকা ৫০ পয়সা। এই সিদ্ধান্ত ২০২৫ সালের নভেম্বর থেকে কার্যকর হওয়ার কথা রয়েছে। এর ফলে গ্রাহকের খরচ কমবে এবং ডিজিটাল লেনদেন আরও জনপ্রিয় হবে। বিকাশ ইতোমধ্যে ২০২৫ সালের জানুয়ারির শেষ নাগাদ এই সেবায় যুক্ত হওয়ার প্রস্তুতি নিয়েছে বলে জানিয়েছে।
এই আন্তঃলেনদেন সুবিধা চালু হলে একজন বিকাশ ব্যবহারকারী সহজেই নগদ ব্যবহারকারী বন্ধুকে টাকা পাঠাতে পারবেন, যা সত্যিকার অর্থে ক্যাশলেস অর্থনীতির ভিত্তি তৈরি করবে।
CBDC কী: কেন্দ্রীয় ব্যাংকের ডিজিটাল টাকা
CBDC বা Central Bank Digital Currency হলো কেন্দ্রীয় ব্যাংক কর্তৃক ইস্যুকৃত ডিজিটাল টাকা। এটি বিটকয়েন বা ইথেরিয়ামের মতো প্রাইভেট ক্রিপ্টোকারেন্সি নয়। এটি দেশের প্রচলিত মুদ্রারই ডিজিটাল রূপ, যার মান সবসময় এক টাকা সমান এক ডিজিটাল টাকা থাকবে।
সহজ ভাষায় বললে, আপনার মানিব্যাগে যে কাগজের ১০০ টাকার নোট আছে, তার একটি ডিজিটাল সংস্করণ যদি বাংলাদেশ ব্যাংক সরাসরি ইস্যু করে এবং আপনার মোবাইল ওয়ালেটে থাকে, সেটিই CBDC। এর আইনি বৈধতা ও নিরাপত্তা কেন্দ্রীয় ব্যাংক নিশ্চিত করবে।
বিশ্বের ১৩০টির বেশি দেশ এখন CBDC নিয়ে গবেষণা করছে। চীন তাদের ডিজিটাল ইউয়ান, ভারত ডিজিটাল রুপি এবং নাইজেরিয়া ই-নায়রা চালু করেছে।
বাংলাদেশে ডিজিটাল টাকা বা সি-টাকা: বাংলাদেশ ব্যাংক কী ভাবছে
বাংলাদেশ সরকার ২০২২-২৩ অর্থবছরের বাজেট বক্তৃতায় প্রথম CBDC নিয়ে সম্ভাব্যতা যাচাইয়ের কথা বলে। এরপর থেকে বাংলাদেশ ব্যাংক একটি ওয়ার্কিং পেপার প্রকাশ করেছে।
বাংলাদেশ ব্যাংকের ওই গবেষণা প্রতিবেদনে বলা হয়েছে, দেশে শক্তিশালী MFS ব্যবস্থা থাকার কারণে এখনই CBDC চালুর জন্য তাড়াহুড়ো করা উচিত হবে না। তবে বৈশ্বিক প্রতিযোগিতায় টিকে থাকতে CBDC নিয়ে গবেষণা বন্ধ রাখাও ঠিক হবে না। অর্থাৎ বাংলাদেশ এখন পর্যবেক্ষণ ও প্রস্তুতি পর্যায়ে আছে।
বিশেষজ্ঞরা বলছেন, বাংলাদেশ একটি স্পেশাল পারপাস CBDC বা cTaka নিয়ে ভাবছে, যা প্রাথমিকভাবে পুঁজিবাজারে বিদেশি বিনিয়োগ আকর্ষণ এবং রেমিট্যান্স ব্যবস্থাপনায় ব্যবহার করা হতে পারে। পরীক্ষামূলকভাবে নির্বাচিত কিছু বাণিজ্যিক ব্যাংকের মাধ্যমে এটি চালু করার পরিকল্পনাও আলোচনায় আছে।
ক্রিপ্টো বনাম CBDC: দুটি সম্পূর্ণ ভিন্ন দর্শন
অনেকেই CBDC ও ক্রিপ্টোকে এক মনে করেন, কিন্তু দুটির মধ্যে আকাশ পাতাল পার্থক্য।
ক্রিপ্টোকারেন্সি যেমন বিটকয়েন ও ইথেরিয়াম ব্যক্তি মালিকানাধীন, বিকেন্দ্রীকৃত এবং অত্যন্ত অস্থির। এর দাম একদিনে ২০ শতাংশ বাড়তে বা কমতে পারে। এর কোনো কেন্দ্রীয় নিয়ন্ত্রক নেই। বাংলাদেশ ব্যাংক স্পষ্টভাবে বিটকয়েন লেনদেন নিষিদ্ধ করেছে এবং ক্রিপ্টোকে অবৈধ ঘোষণা করেছে। কারণ হিসেবে মানি লন্ডারিং ও অবৈধ লেনদেনের ঝুঁকির কথা বলা হয়েছে।
অন্যদিকে CBDC কেন্দ্রীয়ভাবে নিয়ন্ত্রিত, স্থিতিশীল এবং আইনি বৈধতাসম্পন্ন। এটি ট্রেডিং বা ফটকা ব্যবসার জন্য নয়, বরং দৈনন্দিন লেনদেনের জন্য তৈরি। গবেষণায় দেখা গেছে, ক্রিপ্টো আর্থিক ব্যবস্থার জন্য অস্থিরতার ঝুঁকি তৈরি করে, যেখানে CBDC আর্থিক স্থিতিশীলতা রক্ষায় সহায়ক।
বাংলাদেশের মতো দেশে যেখানে আর্থিক অন্তর্ভুক্তি এখনো একটি বড় চ্যালেঞ্জ, সেখানে নিয়ন্ত্রিত CBDC ক্রিপ্টোর চেয়ে বেশি কার্যকর হতে পারে। এটি MFS এর মতোই সহজে ব্যবহারযোগ্য হবে, কিন্তু এর পেছনে থাকবে রাষ্ট্রীয় গ্যারান্টি।
সাধারণ মানুষের টাকা কি আরও নিরাপদ হবে: সুবিধার দিক
১. নিরাপত্তা ও নির্ভরযোগ্যতা: CBDC সরাসরি বাংলাদেশ ব্যাংক ইস্যু করবে। তাই কোনো MFS কোম্পানি বা ব্যাংক দেউলিয়া হয়ে গেলেও আপনার ডিজিটাল টাকার মান অটুট থাকবে। এটি কাগজের টাকার মতোই নিরাপদ।
২. লেনদেন খরচ কমবে: বর্তমানে বিকাশে ক্যাশ আউট করতে হাজারে ১৮ টাকা পর্যন্ত লাগে। CBDC সিস্টেমে লেনদেন খরচ প্রায় শূন্যের কাছাকাছি নিয়ে আসা সম্ভব। সরকারি ভাতা, বয়স্ক ভাতা বা শিক্ষা উপবৃত্তি সরাসরি CBDC ওয়ালেটে গেলে মধ্যস্বত্বভোগীর সুযোগ থাকবে না।
৩. আর্থিক অন্তর্ভুক্তি বাড়বে: যার একটি স্মার্টফোন আছে, সে ব্যাংক অ্যাকাউন্ট ছাড়াই CBDC ব্যবহার করতে পারবে। এটি প্রত্যন্ত অঞ্চলের মানুষকে আনুষ্ঠানিক অর্থনীতিতে নিয়ে আসবে।
৪. জাল নোটের অবসান: ডিজিটাল টাকা জাল করা প্রায় অসম্ভব। ফলে জাল নোটের বিড়ম্বনা থেকে মুক্তি মিলবে।
নতুন ঝুঁকি কী: যা নিয়ে সতর্ক থাকতে হবে
১. সাইবার ঝুঁকি ও প্রতারণা: ডিজিটাল টাকা মানেই হ্যাকিং, ফিশিং ও প্রতারণার নতুন সুযোগ। পিন বা OTP চুরি করে অ্যাকাউন্ট খালি করার ঘটনা MFS এ এখনই ঘটছে। CBDC তে এই ঝুঁকি আরও বাড়বে যদি শক্তিশালী সাইবার নিরাপত্তা নিশ্চিত না করা হয়।
২. গোপনীয়তার প্রশ্ন: নগদ টাকায় লেনদেন বেনামে করা যায়। কিন্তু CBDC তে প্রতিটি লেনদেনের তথ্য কেন্দ্রীয় ব্যাংকের কাছে থাকবে। এটি কর ফাঁকি রোধে ভালো হলেও ব্যক্তিগত গোপনীয়তা নিয়ে প্রশ্ন তুলতে পারে।
৩. ডিজিটাল বিভাজন: দেশের প্রায় ৪০ শতাংশ মানুষ এখনো স্মার্টফোন বা নির্ভরযোগ্য ইন্টারনেটের বাইরে। তাদের জন্য ক্যাশলেস সমাজ মানে নতুন বৈষম্য। বয়স্ক বা কম শিক্ষিত মানুষ প্রযুক্তি ব্যবহারে সমস্যায় পড়তে পারেন।
৪. ব্যাংকিং খাতে চাপ: বাংলাদেশ ব্যাংকের ওয়ার্কিং পেপারে সতর্ক করা হয়েছে, মানুষ যদি ব্যাংক থেকে টাকা তুলে CBDC ওয়ালেটে রাখতে শুরু করে, তাহলে ব্যাংকের আমানত কমে যাবে এবং স্বল্পমেয়াদী সুদের হারের ওপর চাপ পড়বে।
৫. ক্রিপ্টোর ছায়া বাজার: ক্রিপ্টো নিষিদ্ধ থাকার পরও অনেকেই ভিপিএন ব্যবহার করে অবৈধভাবে লেনদেন করছেন। এটি নিয়ন্ত্রণহীন থাকলে প্রতারণা ও অর্থ পাচারের ঝুঁকি বাড়ায়। সরকারের উচিত শুধু নিষেধাজ্ঞা নয়, বরং সচেতনতা তৈরি করা।
করণীয় কী: নিরাপদ ক্যাশলেস বাংলাদেশের রোডম্যাপ
একটি নিরাপদ ক্যাশলেস সমাজ গড়তে হলে তিনটি স্তরে কাজ করতে হবে।
প্রথমত, নীতি ও অবকাঠামো। বাংলাদেশ ব্যাংককে দ্রুত CBDC এর পাইলট প্রকল্প শুরু করতে হবে। তবে তা হতে হবে ধাপে ধাপে। প্রথমে ব্যাংক টু ব্যাংক, পরে সরকারি পেমেন্ট এবং সবশেষে সাধারণ মানুষের ব্যবহার। একই সঙ্গে জাতীয় সাইবার নিরাপত্তা আইন ২০২৩ এর কার্যকর প্রয়োগ নিশ্চিত করতে হবে।
দ্বিতীয়ত, জনসচেতনতা। স্কুল, কলেজ ও ইউনিয়ন ডিজিটাল সেন্টারে ডিজিটাল আর্থিক শিক্ষা বাধ্যতামূলক করতে হবে। OTP কাউকে না দেওয়া, ভুয়া লিংকে ক্লিক না করা এবং পিন নিয়মিত পরিবর্তন করার অভ্যাস গড়ে তুলতে হবে।
তৃতীয়ত, MFS ও ব্যাংকের সমন্বয়। বিকাশ-নগদের আন্তঃলেনদেনের মতো উদ্যোগকে আরও সহজ করতে হবে। QR কোডভিত্তিক পেমেন্ট, যেমন বাংলা কিউআর, সারা দেশে ছড়িয়ে দিতে হবে যাতে ছোট দোকানদারও বিনা খরচে ডিজিটাল পেমেন্ট নিতে পারে।
টাকা থাকবে, রূপ বদলাবে
ডিজিটাল টাকা কোনো জাদুর কাঠি নয়, এটি একটি হাতিয়ার। সঠিকভাবে ব্যবহার করলে এটি বাংলাদেশের অর্থনীতিকে আরও গতিশীল, স্বচ্ছ ও অন্তর্ভুক্তিমূলক করবে। ভুলভাবে ব্যবহার করলে নতুন প্রতারণা ও বৈষম্যের জন্ম দেবে।
ক্যাশলেস সমাজ মানে নগদ টাকাকে শত্রু বানানো নয়, বরং মানুষকে বিকল্প দেওয়া। একজন রিকশাচালক যেদিন নিশ্চিন্তে তার দিনের আয় ডিজিটাল ওয়ালেটে রাখতে পারবেন এবং রাতে বাজার করতে গিয়ে নিরাপদে খরচ করতে পারবেন, সেদিনই বোঝা যাবে বাংলাদেশ সত্যিই ক্যাশলেস হওয়ার পথে এগিয়েছে। CBDC, বিকাশ-নগদ ও ক্রিপ্টোর মধ্যে ভারসাম্য রক্ষা করাই হবে আগামী দিনের সবচেয়ে বড় চ্যালেঞ্জ। সাধারণ মানুষের আস্থা অর্জন করতে পারলে ডিজিটাল টাকাই হবে আগামীর সবচেয়ে নিরাপদ টাকা।