

ব্যাংক লুটপাটের বোঝা জনগণের কাঁধে- জবাবদিহি কোথায়?
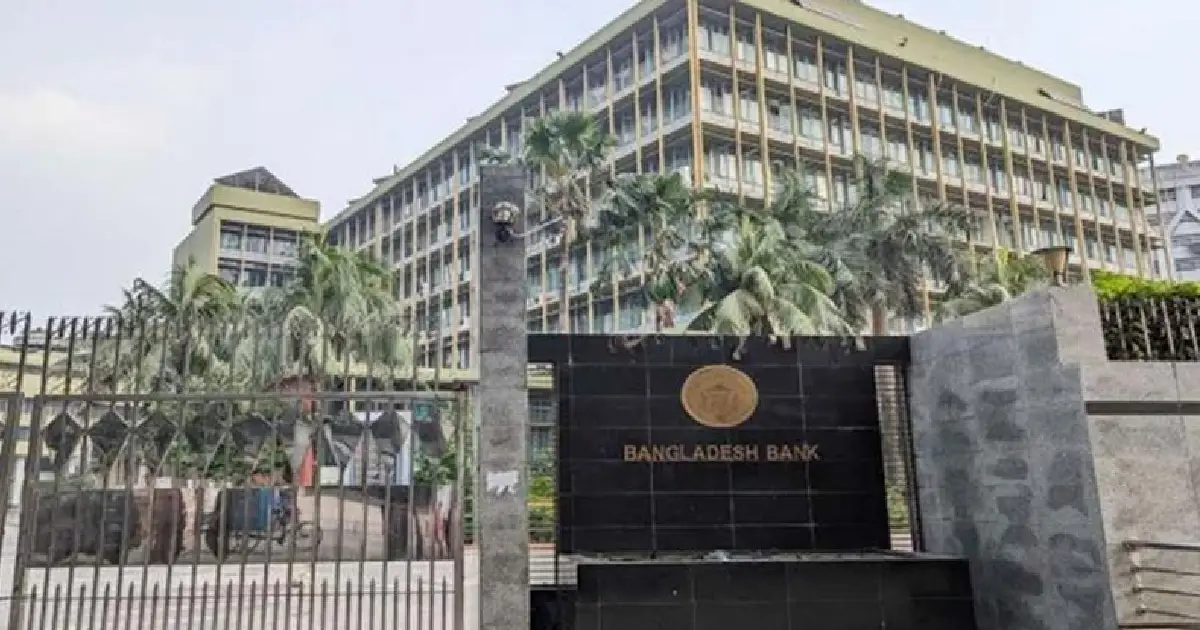
খেলাপি ঋণের পাহাড়, দুর্বল তদারকি ও ব্যাংক পরিচালনায় প্রভাবশালীদের কর্তৃত্বের কারণে সংকটে দেশের আর্থিক খাত। ব্যাংক পুনরুদ্ধারে করদাতার অর্থ ব্যয়ের আগে পাচার হওয়া সম্পদ উদ্ধার, ঋণখেলাপিদের জবাবদিহি এবং কার্যকর সংস্কার নিশ্চিত করার দাবি জোরালো হচ্ছে।
বাংলাদেশের ব্যাংক খাত দীর্ঘদিন ধরে অনিয়ম, ঋণ কেলেঙ্কারি, দুর্বল তদারকি এবং প্রভাবশালী ঋণগ্রহীতাদের বিশেষ সুবিধা দেওয়ার অভিযোগে সংকটের মুখে রয়েছে। ব্যাংক থেকে ঋণের নামে বিপুল অর্থ বেরিয়ে যাওয়া, সময়মতো ঋণ আদায় করতে না পারা এবং আর্থিক প্রতিষ্ঠানের ব্যবস্থাপনায় সুশাসনের ঘাটতি এখন দেশের অর্থনীতির জন্য বড় চ্যালেঞ্জ। এই পরিস্থিতি থেকে ব্যাংক খাতকে পুনরুদ্ধার করতে বিপুল অর্থের প্রয়োজন হবে। কিন্তু সেই অর্থের উৎস যদি হয় সাধারণ মানুষের করের টাকা, তাহলে স্বাভাবিকভাবেই প্রশ্ন উঠবে, এই সংকটের দায় যাদের, তাদের জবাবদিহি কোথায়? আর জনগণের অর্থ ব্যয়ের বিনিময়ে তারা কী সুবিধা পাবে?
বাংলাদেশ ব্যাংকের গভর্নর মোস্তাকুর রহমানের দেওয়া হিসাব অনুযায়ী, সংকটে থাকা ব্যাংক খাতের ক্ষতি কাটিয়ে উঠতে আগামী পাঁচ থেকে আট বছর পর্যন্ত প্রতিবছর প্রায় ৬০ হাজার কোটি টাকা প্রয়োজন হতে পারে। সে হিসাবে পাঁচ বছরে মোট ব্যয় দাঁড়াবে ৩ লাখ কোটি টাকা। আর আট বছর ধরে এই অর্থ ব্যয় করা হলে মোট অঙ্ক পৌঁছাবে ৪ লাখ ৮০ হাজার কোটি টাকায়।
এটি কেবল একটি আর্থিক হিসাব নয়। এর সঙ্গে জড়িয়ে আছে দেশের কোটি কোটি মানুষের জীবনযাত্রা, করের অর্থের ব্যবহার, সরকারি ব্যয়ের অগ্রাধিকার এবং ভবিষ্যৎ অর্থনৈতিক স্থিতিশীলতার প্রশ্ন। ব্যাংক খাতকে বাঁচানোর নামে জনগণের অর্থ ব্যয় করা হলে তার বিনিময়ে ব্যাংকিং ব্যবস্থায় কী পরিবর্তন আসবে, খেলাপি ঋণ কতটা কমবে এবং ভবিষ্যতে একই ধরনের লুটপাট ঠেকাতে কী ব্যবস্থা নেওয়া হবে, সেসব বিষয়ে স্পষ্ট ব্যাখ্যা প্রয়োজন।
খেলাপি ঋণের পাহাড়, সংকটের গভীরতা কতটা?
প্রতিবেদনে উল্লিখিত হিসাব অনুযায়ী, দেশে খেলাপি ঋণের পরিমাণ ছয় লাখ কোটি টাকার বেশি, যা মোট ঋণের ৩২ দশমিক ৭৮ শতাংশ। আরও উদ্বেগের বিষয় হলো, মোট খেলাপি ঋণের প্রায় ৭২ শতাংশ কেন্দ্রীভূত রয়েছে মাত্র ১০টি ব্যাংকে। এই পরিসংখ্যান ব্যাংক খাতের সমস্যার ব্যাপকতা এবং কয়েকটি প্রতিষ্ঠানে ঝুঁকির অস্বাভাবিক ঘনত্ব সম্পর্কে গুরুত্বপূর্ণ ধারণা দেয়।
খেলাপি ঋণ বেড়ে গেলে শুধু সংশ্লিষ্ট ব্যাংকের মুনাফা কমে যায় না। আমানতকারীদের অর্থের নিরাপত্তা, নতুন উদ্যোক্তাদের ঋণ পাওয়ার সুযোগ এবং সামগ্রিক অর্থনৈতিক কর্মকাণ্ডও ক্ষতিগ্রস্ত হয়। ব্যাংক যখন ঋণ দিয়ে সেই অর্থ ফেরত পায় না, তখন নতুন ঋণ দেওয়ার সক্ষমতা কমে যায়। একই সঙ্গে সম্ভাব্য ক্ষতির বিপরীতে অর্থ সংরক্ষণ করতে গিয়ে ব্যাংকের মূলধনের ওপর চাপ বাড়ে। পরিস্থিতি গুরুতর হলে আমানতকারীদের আস্থা দুর্বল হয়ে পড়ে এবং আর্থিক ব্যবস্থার স্থিতিশীলতা হুমকির মুখে পড়ে।
বাংলাদেশের ব্যাংক খাতের সংকটকে তাই শুধু কিছু প্রতিষ্ঠানের হিসাবের গরমিল হিসেবে দেখার সুযোগ নেই। এর সঙ্গে ঋণ অনুমোদনের মান, গ্রাহকের ঋণ পরিশোধের সক্ষমতা যাচাই, পরিচালনা পর্ষদের স্বাধীনতা, কেন্দ্রীয় ব্যাংকের তদারকি এবং আইন প্রয়োগের কার্যকারিতা জড়িত।
যদি কোনো ঋণগ্রহীতা রাজনৈতিক বা ব্যবসায়িক প্রভাব ব্যবহার করে বারবার ঋণ পুনঃতফসিলের সুযোগ পান, কিংবা ঋণ পরিশোধ না করেও নতুন অর্থ সংগ্রহ করতে পারেন, তাহলে ব্যাংকিং ব্যবস্থায় ন্যায়সংগত প্রতিযোগিতা ক্ষতিগ্রস্ত হয়। নিয়ম মেনে ব্যবসা করা উদ্যোক্তারা একদিকে ঋণ পাওয়ার ক্ষেত্রে বাধার মুখে পড়েন, অন্যদিকে অনিয়মের সুযোগ নেওয়া গোষ্ঠী সুবিধা পেতে থাকে। দীর্ঘ মেয়াদে এই প্রবণতা বিনিয়োগ, কর্মসংস্থান ও উৎপাদনশীলতার ওপর নেতিবাচক প্রভাব ফেলে।
ব্যাংক খাতের বর্তমান সংকটের পেছনে অতীতের রাজনৈতিক সিদ্ধান্ত, তদারকির দুর্বলতা এবং প্রভাবশালী ঋণগ্রহীতাদের সুবিধা পাওয়ার অভিযোগও গুরুত্বপূর্ণ। তবে দায় নির্ধারণের ক্ষেত্রে নির্দিষ্ট ব্যক্তি বা প্রতিষ্ঠানের বিরুদ্ধে অভিযোগকে প্রমাণিত অপরাধ হিসেবে ধরে নেওয়া উচিত নয়। স্বাধীন তদন্ত, নিরীক্ষা, আদালতের সিদ্ধান্ত এবং যথাযথ আইনি প্রক্রিয়ার মাধ্যমে দায়ীদের শনাক্ত করা প্রয়োজন।
জনগণ কেন এই বিপুল অর্থের বোঝা বহন করবে?
বাংলাদেশ ব্যাংকের গভর্নর সংকট কাটাতে প্রতিবছর ৬০ হাজার কোটি টাকা প্রয়োজন হওয়ার কথা তুলে ধরেছেন। জনসংখ্যার ভিত্তিতে হিসাব করলে এই ব্যয়ের মাথাপিছু পরিমাণ প্রায় ৩ হাজার ৪৩২ টাকা বলে প্রতিবেদনে উল্লেখ করা হয়েছে। অবশ্য এই অঙ্ক সরাসরি প্রত্যেক নাগরিকের কাছ থেকে সমপরিমাণ অর্থ আদায় করা হবে, এমন অর্থ নয়। এটি মোট সম্ভাব্য ব্যয়কে জনসংখ্যা দিয়ে ভাগ করে পাওয়া একটি তুলনামূলক হিসাব।
তবু এই হিসাবের তাৎপর্য রয়েছে। কারণ, রাষ্ট্রের রাজস্ব আসে মূলত নাগরিক ও ব্যবসাপ্রতিষ্ঠানের দেওয়া কর, শুল্ক, ভ্যাট এবং অন্যান্য আয় থেকে। সরকার ব্যাংক খাতের ক্ষতি সামাল দিতে বাজেটের অর্থ ব্যবহার করলে সেই অর্থের জন্য অন্য কোনো খাতের বরাদ্দ কমাতে হতে পারে, নতুন রাজস্ব সংগ্রহের প্রয়োজন হতে পারে অথবা ঋণ গ্রহণ বাড়তে পারে। প্রতিটি পথেরই অর্থনৈতিক ও সামাজিক প্রভাব রয়েছে।
প্রতিবেদনে গভর্নরের বক্তব্যের ভিত্তিতে আরও বলা হয়েছে, বছরে ৬০ হাজার কোটি টাকা দিয়ে দুই কোটি পরিবারকে ফ্যামিলি কার্ডের মাধ্যমে সহায়তা দেওয়া সম্ভব হতে পারে। একই অর্থ দিয়ে দুটি পদ্মা সেতু নির্মাণের তুলনাও তুলে ধরা হয়েছে। এসব তুলনা থেকে বোঝা যায়, ব্যাংক খাত পুনরুদ্ধারে প্রয়োজনীয় অর্থের পরিমাণ কত বড় এবং এর বিকল্প ব্যবহার কতটা গুরুত্বপূর্ণ হতে পারে।
তবে ব্যাংক খাতে অর্থ ব্যয় করা আর সামাজিক নিরাপত্তা কর্মসূচি বা অবকাঠামো নির্মাণে অর্থ ব্যয় করা এক বিষয় নয়। ব্যাংক পুনরুদ্ধারে রাষ্ট্রীয় সহায়তা দেওয়া হলে তার কিছু অংশ দীর্ঘ মেয়াদে অর্থনীতির স্থিতিশীলতা রক্ষায় ভূমিকা রাখতে পারে। ব্যাংকিং ব্যবস্থা ভেঙে পড়লে আমানতকারী, ব্যবসায়ী, কর্মী ও সাধারণ গ্রাহক সবাই ক্ষতিগ্রস্ত হতে পারেন। তাই প্রয়োজনীয় সহায়তার যৌক্তিকতা পুরোপুরি অস্বীকার করা যায় না। কিন্তু সেই সহায়তা কীভাবে দেওয়া হবে, কারা সুবিধা পাবে এবং রাষ্ট্রের অর্থ কীভাবে ফেরত আসবে, তা নির্ধারণ করাই মূল বিষয়।
যে অনিয়মের কারণে ব্যাংক দুর্বল হয়েছে, তার দায় সাধারণ করদাতার ওপর চাপিয়ে দিলে ন্যায়বিচারের প্রশ্ন দেখা দেয়। ঋণগ্রহীতা যদি অর্থ ফেরত না দেন, ব্যাংকের পরিচালক যদি দায়িত্ব পালনে ব্যর্থ হন এবং নিয়ন্ত্রক সংস্থা যদি অনিয়ম ঠেকাতে কার্যকর ভূমিকা রাখতে না পারে, তাহলে প্রত্যেকের দায় আলাদাভাবে নির্ধারণ করা প্রয়োজন। জনগণের অর্থ দিয়ে ব্যাংক বাঁচানোর সিদ্ধান্ত যেন দায়ীদের দায়মুক্তির সুযোগ তৈরি না করে, সেটিই হওয়া উচিত সংস্কারের অন্যতম প্রধান শর্ত।
বিদেশি ঋণ নয়, দেশের অর্থেই কি সব সামলাতে হবে?
ব্যাংক খাতের ক্ষতি কাটিয়ে উঠতে বিদেশি উন্নয়ন সহযোগীদের কাছ থেকে অর্থ পাওয়া যাবে কি না, সে প্রশ্নও গুরুত্বপূর্ণ। সাধারণত আন্তর্জাতিক উন্নয়ন সংস্থা ও বহুপক্ষীয় ঋণদাতারা আর্থিক খাত সংস্কার, নিয়ন্ত্রক সংস্থার সক্ষমতা বৃদ্ধি, আমানত সুরক্ষা এবং প্রাতিষ্ঠানিক কাঠামো উন্নয়নের মতো কর্মসূচিতে সহায়তা দিতে পারে। কিন্তু অতীতের অনিয়মের ফলে সৃষ্ট সব আর্থিক ক্ষতি পূরণে তারা সরাসরি অর্থ দেবে, এমন নিশ্চয়তা নেই।
প্রতিবেদনে বিশ্বব্যাংকের ৪৫ কোটি ডলারের একটি কর্মসূচির কথা উল্লেখ করা হয়েছে। সেখানে আমানত সুরক্ষা, বাংলাদেশ ব্যাংকের তদারকি সক্ষমতা বাড়ানো এবং ব্যাংক পুনর্গঠনের প্রস্তুতির মতো বিষয় রয়েছে। এ ধরনের কর্মসূচির উদ্দেশ্য আর ব্যাংক খাতের জমে থাকা ক্ষতি সরাসরি পূরণ করা এক নয়। ফলে বিদেশি সহায়তা পেলেও ব্যাংক খাতের সব আর্থিক দায় মেটানোর জন্য দেশীয় অর্থের প্রয়োজন হতে পারে।
কিন্তু বিদেশি ঋণের ক্ষেত্রে যেমন শর্ত, সংস্কার পরিকল্পনা, বাস্তবায়নের অগ্রগতি এবং অর্থ ব্যবহারের জবাবদিহি থাকে, তেমনি জনগণের করের অর্থ ব্যবহারের ক্ষেত্রেও সমান বা আরও কঠোর মানদণ্ড থাকা উচিত। জনগণ রাষ্ট্রের রাজস্বের প্রধান অংশ জোগান দেয়। তাই সেই অর্থ কোথায় ব্যয় হচ্ছে এবং বিনিময়ে কী ফল পাওয়া যাচ্ছে, তা জানার অধিকার তাদের রয়েছে।
সরকার যদি ব্যাংক পুনরুদ্ধারের জন্য বিপুল অর্থ বরাদ্দ করে, তাহলে অর্থ ব্যয়ের আগে একটি স্বচ্ছ পরিকল্পনা প্রকাশ করা প্রয়োজন। কোন ব্যাংকের কী পরিমাণ ক্ষতি হয়েছে, সেই ক্ষতির কত অংশ প্রকৃত ঋণখেলাপির কারণে, কত অংশ অনিয়ম বা জালিয়াতির সঙ্গে যুক্ত এবং কতটা মূলধন ঘাটতি পূরণে প্রয়োজন, তা নির্ভরযোগ্য নিরীক্ষার মাধ্যমে নির্ধারণ করতে হবে।
একই সঙ্গে সহায়তা পাওয়া ব্যাংকগুলোর জন্য নির্দিষ্ট সংস্কার লক্ষ্য নির্ধারণ করা যেতে পারে। ঋণ আদায়ের হার, খেলাপি ঋণের পরিমাণ, পরিচালনা ব্যয়, মূলধনের পর্যাপ্ততা এবং সুশাসনের সূচক নিয়মিত প্রকাশ করা হলে জনগণ বুঝতে পারবে রাষ্ট্রীয় অর্থ কতটা কার্যকরভাবে ব্যবহৃত হচ্ছে।
পাচার হওয়া সম্পদ উদ্ধারই হতে পারে পুনরুদ্ধারের বড় পথ
ব্যাংক খাতের ক্ষতি মোকাবিলায় করদাতার অর্থ ব্যবহারের আগে পাচার হওয়া সম্পদ উদ্ধার কতটা সম্ভব, তা গুরুত্বের সঙ্গে বিবেচনা করা প্রয়োজন। প্রতিবেদনে সরকারি হিসাবের বরাত দিয়ে বলা হয়েছে, দেশের বাইরে পাচার হওয়া সম্পদসহ বিভিন্ন সম্পদ জব্দ, ক্রোক বা অবরুদ্ধ করার জন্য আদালত প্রায় ৭৬ হাজার ৯৮৪ কোটি টাকা মূল্যের সম্পদের বিষয়ে আদেশ দিয়েছেন। এর মধ্যে দেশের অভ্যন্তরে থাকা সম্পদের মূল্য প্রায় ৫৭ হাজার ৩২৫ কোটি ৯৩ লাখ টাকা। বিদেশে থাকা সম্পদের মূল্য প্রায় ১৯ হাজার ৬৫৮ কোটি টাকা।
এই পরিসংখ্যান গুরুত্বপূর্ণ হলেও একটি বিষয় স্পষ্ট করা প্রয়োজন। কোনো সম্পদ জব্দ বা অবরুদ্ধ করার আদেশ দেওয়া মানেই সেই সম্পদ ইতিমধ্যে সরকারের হাতে এসেছে, এমন নয়। সম্পদের মালিকানা, অর্থের উৎস, সংশ্লিষ্ট ব্যক্তির আইনি অধিকার এবং আদালতের চূড়ান্ত সিদ্ধান্তের মতো বিষয়গুলো নিষ্পত্তি করতে হয়। বিশেষ করে বিদেশে থাকা সম্পদ ফিরিয়ে আনতে সংশ্লিষ্ট দেশের আইন, আন্তর্জাতিক সহযোগিতা এবং আদালতের প্রক্রিয়া অনুসরণ করা প্রয়োজন।
তবু দেশে থাকা সম্পদের ক্ষেত্রে কার্যকর তদন্ত ও আইনগত প্রক্রিয়া জোরদার করা গেলে তুলনামূলক দ্রুত অগ্রগতি অর্জনের সুযোগ থাকতে পারে। সম্পদের প্রকৃত মালিকানা শনাক্ত করা, অবৈধভাবে অর্জিত সম্পদের বিরুদ্ধে মামলা পরিচালনা এবং আদালতের নির্দেশ কার্যকর করার জন্য সংশ্লিষ্ট সংস্থাগুলোর মধ্যে সমন্বয় বাড়াতে হবে।
সম্পদ উদ্ধারের অগ্রগতি নিয়মিত প্রকাশ করাও গুরুত্বপূর্ণ। কত টাকা মূল্যের সম্পদ শনাক্ত হয়েছে, কতটুকু জব্দ করা হয়েছে, কত অর্থ প্রকৃতপক্ষে উদ্ধার হয়েছে এবং কতটুকু অর্থ ফেরত আনার প্রক্রিয়ায় রয়েছে, এসব তথ্য আলাদা করে জানানো দরকার। এতে কাগুজে সাফল্য ও বাস্তব সাফল্যের মধ্যে পার্থক্য বোঝা যাবে।
পাচার হওয়া অর্থ উদ্ধার করা গেলে তা ব্যাংক খাতের ক্ষতি পূরণের একমাত্র উপায় হবে না। তবে এটি রাষ্ট্রীয় অর্থের ওপর চাপ কমাতে সহায়ক হতে পারে। পাশাপাশি অবৈধভাবে সম্পদ অর্জন করে তা অন্য দেশে সরিয়ে নেওয়ার প্রবণতার বিরুদ্ধে শক্ত বার্তা দেওয়া সম্ভব হবে।


সরকারের উচিত সম্পদ উদ্ধারের পাশাপাশি ঋণ আদায়ের কার্যক্রমও জোরদার করা। বড় ঋণখেলাপিদের সম্পদের তথ্য যাচাই, ঋণ পুনরুদ্ধারের আইনি প্রক্রিয়া দ্রুত করা এবং অর্থের অপব্যবহার হয়ে থাকলে সংশ্লিষ্টদের বিরুদ্ধে ব্যবস্থা নেওয়া প্রয়োজন। জনগণের কাছ থেকে অর্থ নেওয়ার আগে রাষ্ট্র কতটা অর্থ উদ্ধারের চেষ্টা করেছে, তার দৃশ্যমান হিসাব থাকা জরুরি।
শুধু ব্যাংক একীভূত করলেই সংকট কাটবে না
দুর্বল ব্যাংক পুনর্গঠনের একটি প্রচলিত পদ্ধতি হলো একাধিক ব্যাংককে একীভূত করে বড় প্রতিষ্ঠান গঠন করা। বাংলাদেশের ক্ষেত্রেও পাঁচটি ব্যাংক একীভূত করে নতুন ব্যাংক গঠনের উদ্যোগের কথা প্রতিবেদনে উল্লেখ করা হয়েছে। তবে একীভূতকরণের সাফল্য নির্ভর করে এর পরিকল্পনা, বাস্তবায়ন, আর্থিক মূল্যায়ন এবং পরবর্তী ব্যবস্থাপনার ওপর।
দুটি দুর্বল ব্যাংক একীভূত করলেই সম্মিলিতভাবে শক্তিশালী ব্যাংক তৈরি হবে, এমন নিশ্চয়তা নেই। বরং উভয় প্রতিষ্ঠানের অনাদায়ি ঋণ, মূলধন ঘাটতি, দুর্বল ব্যবস্থাপনা এবং প্রশাসনিক সমস্যা নতুন প্রতিষ্ঠানের ওপর চাপ তৈরি করতে পারে। তাই একীভূত করার আগে প্রতিটি ব্যাংকের সম্পদ ও দায়ের নির্ভরযোগ্য মূল্যায়ন প্রয়োজন।
একীভূতকরণের পরও খেলাপি ঋণ আদায়, অনিয়মের তদন্ত, দক্ষ ব্যবস্থাপনা নিয়োগ এবং আমানতকারীদের আস্থা ফিরিয়ে আনার কাজ চালিয়ে যেতে হয়। কর্মীদের দায়িত্ব পুনর্বিন্যাস, প্রযুক্তিগত ব্যবস্থার সমন্বয় এবং গ্রাহকসেবা স্বাভাবিক রাখাও গুরুত্বপূর্ণ। এসব বিষয়ে প্রস্তুতি না থাকলে নতুন ব্যাংক গঠন করেও পুরোনো সমস্যাগুলো বহাল থাকতে পারে।
ব্যাংক একীভূত করার সিদ্ধান্তের সঙ্গে তাই স্পষ্ট পুনরুদ্ধার পরিকল্পনা থাকা উচিত। কত সময়ের মধ্যে খেলাপি ঋণ কমানো হবে, কত মূলধন প্রয়োজন, কীভাবে নতুন ঋণ অনুমোদন করা হবে এবং পরিচালনা পর্ষদ কীভাবে জবাবদিহির আওতায় থাকবে, তা নির্ধারণ করতে হবে। নির্ধারিত লক্ষ্য অর্জিত না হলে সংশ্লিষ্ট ব্যবস্থাপনার বিরুদ্ধে কী ব্যবস্থা নেওয়া হবে, সেটিও আগে থেকে স্পষ্ট থাকা প্রয়োজন।
মালয়েশিয়া, দক্ষিণ কোরিয়া ও সুইডেনের অভিজ্ঞতা কী বলে?
আন্তর্জাতিক অভিজ্ঞতা দেখায়, ব্যাংক খাতের বড় সংকট মোকাবিলায় একক কোনো পদক্ষেপ যথেষ্ট নয়। খেলাপি ঋণ ব্যবস্থাপনা, মূলধন পুনর্গঠন, দুর্বল ব্যাংকের ভবিষ্যৎ নির্ধারণ, আমানতকারীদের সুরক্ষা এবং আর্থিক প্রতিষ্ঠানের জবাবদিহি একসঙ্গে নিশ্চিত করতে হয়।
১৯৯৭ সালের এশীয় আর্থিক সংকটের পর মালয়েশিয়া ব্যাংক খাত পুনর্গঠনে কয়েকটি বিশেষ উদ্যোগ নেয়। খেলাপি ঋণ ব্যবস্থাপনার জন্য দানাহার্তা, ব্যাংকে মূলধন জোগানের জন্য দানামোদাল এবং বড় প্রতিষ্ঠানের দেনা পুনর্গঠনের জন্য করপোরেট ঋণ পুনর্গঠন কমিটি গঠন করা হয়েছিল। একই সময়ে দেশটির ব্যাংকিং কাঠামো পুনর্বিন্যাস করে বহু প্রতিষ্ঠানকে অপেক্ষাকৃত কমসংখ্যক ব্যাংকিং গ্রুপে নিয়ে আসা হয়।
এই অভিজ্ঞতার গুরুত্বপূর্ণ দিক হলো, মালয়েশিয়া শুধু ব্যাংকের হিসাব থেকে খারাপ ঋণ সরিয়ে দেওয়ার চেষ্টা করেনি। বরং ব্যাংকের মূলধন, ঋণগ্রহীতাদের দেনা এবং প্রাতিষ্ঠানিক কাঠামো নিয়ে সমন্বিতভাবে কাজ করেছিল। বাংলাদেশের জন্যও এ অভিজ্ঞতা প্রাসঙ্গিক। তবে দেশভেদে অর্থনৈতিক কাঠামো, আইন এবং প্রশাসনিক সক্ষমতার পার্থক্য থাকায় কোনো মডেল হুবহু অনুসরণ না করে প্রয়োজন অনুযায়ী ব্যবস্থা নিতে হবে।
দক্ষিণ কোরিয়াও এশীয় আর্থিক সংকটের পর ব্যাংক খাত পুনর্গঠনে পদক্ষেপ নেয়। অকার্যকর কিছু আর্থিক প্রতিষ্ঠান বন্ধ করা, খেলাপি ঋণ ব্যবস্থাপনায় বিশেষ প্রতিষ্ঠানের ভূমিকা বাড়ানো এবং আমানতকারীদের আস্থা ধরে রাখার জন্য সরকারি সহায়তার মতো উদ্যোগ নেওয়া হয়েছিল। কোরিয়া অ্যাসেট ম্যানেজমেন্ট করপোরেশন খেলাপি ঋণ ব্যবস্থাপনায় গুরুত্বপূর্ণ ভূমিকা পালন করে।
দক্ষিণ কোরিয়ার অভিজ্ঞতা থেকে বোঝা যায়, সংকটের সময় শুধু ব্যাংককে অর্থ দিলেই হয় না। অনাদায়ি ঋণ ব্যবস্থাপনার জন্য দক্ষ প্রতিষ্ঠান, স্পষ্ট নীতিমালা এবং আর্থিক খাতের পুনর্গঠনে ধারাবাহিকতা প্রয়োজন। একই সঙ্গে আমানতকারীদের সুরক্ষার ব্যবস্থা এমন হতে হবে, যাতে মানুষের আস্থা বজায় থাকে এবং ব্যাংক পরিচালনায় অতিরিক্ত ঝুঁকি নেওয়ার প্রবণতা উৎসাহিত না হয়।
সুইডেনের অভিজ্ঞতাও এ ক্ষেত্রে গুরুত্বপূর্ণ। ১৯৯০-এর দশকের ব্যাংকিং সংকটের সময় দেশটি সমস্যাগ্রস্ত ব্যাংকের আর্থিক অবস্থা যাচাই করে কোন প্রতিষ্ঠানকে সহায়তা দেওয়া হবে এবং কোনটি পুনর্গঠন বা সরকারি নিয়ন্ত্রণে নেওয়া প্রয়োজন, তা নির্ধারণের উদ্যোগ নেয়। খেলাপি সম্পদ ব্যবস্থাপনায় বিশেষ প্রতিষ্ঠান গঠন এবং সরকারি সহায়তার তথ্য প্রকাশের মাধ্যমে জবাবদিহি নিশ্চিত করার ওপর গুরুত্ব দেওয়া হয়েছিল।
এই তিন দেশের অভিজ্ঞতার মূল শিক্ষা হলো, ব্যাংক পুনরুদ্ধার শুধু অর্থের বিষয় নয়। এটি সঠিক মূল্যায়ন, কঠোর তদারকি, কার্যকর আইন, স্বচ্ছতা এবং প্রাতিষ্ঠানিক জবাবদিহির সমন্বিত প্রক্রিয়া। বাংলাদেশের ক্ষেত্রেও ব্যাংক একীভূতকরণ, মূলধন সহায়তা, ঋণ পুনর্গঠন ও সম্পদ উদ্ধারের উদ্যোগকে একই কাঠামোর আওতায় আনতে হবে।
করদাতার অর্থের বিনিময়ে কী নিশ্চয়তা চাই?
ব্যাংক খাতের স্থিতিশীলতা রক্ষায় রাষ্ট্রীয় অর্থ ব্যয় করা কখনো কখনো প্রয়োজন হতে পারে। কিন্তু সেই ব্যয় যেন অনিয়মকারীদের দায়মুক্তি বা দুর্বল ব্যবস্থাপনার পুরস্কার হয়ে না দাঁড়ায়। জনগণের অর্থ ব্যবহারের আগে সরকারকে কয়েকটি বিষয়ে সুস্পষ্ট অবস্থান নিতে হবে।
প্রথমত, প্রতিটি সমস্যাগ্রস্ত ব্যাংকের প্রকৃত আর্থিক অবস্থা স্বাধীন নিরীক্ষার মাধ্যমে যাচাই করতে হবে। কত টাকা মূলধন ঘাটতি রয়েছে, কত ঋণ আদায়যোগ্য, কত সম্পদ বাস্তবে উদ্ধার করা সম্ভব এবং কী পরিমাণ সহায়তা প্রয়োজন, তার নির্ভরযোগ্য হিসাব প্রকাশ করা জরুরি।
দ্বিতীয়ত, রাষ্ট্রীয় সহায়তা পাওয়ার শর্ত নির্ধারণ করতে হবে। ব্যাংকের পরিচালনা পর্ষদ, ব্যবস্থাপনা, ঋণ অনুমোদন এবং অভ্যন্তরীণ নিয়ন্ত্রণব্যবস্থায় কী পরিবর্তন আনা হবে, তা স্পষ্ট করতে হবে। নির্ধারিত সংস্কার বাস্তবায়ন না হলে সহায়তা স্থগিত, ব্যবস্থাপনা পরিবর্তন বা আইনসম্মত অন্যান্য ব্যবস্থা নেওয়ার সুযোগ থাকতে হবে।
তৃতীয়ত, ঋণখেলাপি ও অর্থ আত্মসাতের ঘটনায় দায়ীদের বিরুদ্ধে আইন অনুযায়ী ব্যবস্থা নিতে হবে। কাউকে রাজনৈতিক পরিচয়, ব্যবসায়িক প্রভাব কিংবা ব্যক্তিগত সম্পর্কের কারণে বিশেষ সুবিধা দেওয়া যাবে না। একই সঙ্গে অভিযোগ প্রমাণিত হওয়ার আগে কাউকে অপরাধী হিসেবে বিবেচনা না করে ন্যায়সংগত বিচারপ্রক্রিয়া নিশ্চিত করতে হবে।
চতুর্থত, পাচার হওয়া অর্থ ও অন্যান্য সম্পদ উদ্ধারের অগ্রগতি নিয়মিত প্রকাশ করতে হবে। জব্দ করা সম্পদ এবং প্রকৃতপক্ষে উদ্ধার করা অর্থের মধ্যে পার্থক্য স্পষ্টভাবে জানাতে হবে। এতে জনগণ বুঝতে পারবে, রাষ্ট্র নিজস্ব সম্পদ উদ্ধারে কতটা কার্যকর ভূমিকা রাখছে।
পঞ্চমত, বাংলাদেশ ব্যাংকের তদারকি সক্ষমতা ও প্রাতিষ্ঠানিক স্বাধীনতা শক্তিশালী করতে হবে। ব্যাংকের পরিচালনা পর্ষদে স্বার্থের সংঘাত কমানো, ঋণ অনুমোদনে ঝুঁকি মূল্যায়ন বাধ্যতামূলক করা এবং অনিয়ম শনাক্ত হলে দ্রুত ব্যবস্থা নেওয়ার সক্ষমতা বাড়ানো জরুরি।
সবশেষে, ব্যাংক পুনরুদ্ধারে ব্যয় করা অর্থের ফলাফল পরিমাপ করতে হবে। প্রতিবছর কত অর্থ ব্যয় হলো, খেলাপি ঋণ কতটা কমল, কত সম্পদ উদ্ধার হলো এবং আমানতকারীদের নিরাপত্তা কতটা নিশ্চিত হলো, তার অগ্রগতি জনগণের সামনে তুলে ধরতে হবে।
ব্যাংক বাঁচুক, তবে দায়মুক্তি নয়
বাংলাদেশের অর্থনীতিতে ব্যাংক খাতের ভূমিকা অত্যন্ত গুরুত্বপূর্ণ। শিল্প, কৃষি, ব্যবসা, কর্মসংস্থান এবং সাধারণ মানুষের দৈনন্দিন আর্থিক লেনদেনের সঙ্গে ব্যাংকিং ব্যবস্থা সরাসরি যুক্ত। তাই ব্যাংক খাতের সংকট দীর্ঘায়িত হলে তার প্রভাব শুধু আর্থিক প্রতিষ্ঠানেই সীমাবদ্ধ থাকবে না, দেশের সামগ্রিক অর্থনৈতিক কর্মকাণ্ডেও ছড়িয়ে পড়বে।
এ কারণে ব্যাংক পুনরুদ্ধারের প্রয়োজনীয়তা নিয়ে বিতর্কের চেয়ে বেশি গুরুত্বপূর্ণ হলো, পুনরুদ্ধারের অর্থ কোথা থেকে আসবে এবং কীভাবে ব্যয় হবে। প্রতিবছর ৬০ হাজার কোটি টাকা ব্যয়ের সম্ভাব্য হিসাব দেশের রাজস্ব ব্যবস্থাপনা, উন্নয়ন ব্যয় এবং সামাজিক নিরাপত্তা কর্মসূচির ওপর বড় চাপ তৈরি করতে পারে। তাই এই ব্যয়কে স্বচ্ছ পরিকল্পনা ও জবাবদিহির আওতায় আনতে হবে।
ব্যাংক খাতের ক্ষতি যদি অনিয়ম, ঋণ আত্মসাৎ, দুর্বল তদারকি এবং দায়িত্বহীন ব্যবস্থাপনার কারণে হয়ে থাকে, তাহলে শুধু জনগণের অর্থ দিয়ে সেই ক্ষতি পূরণ করা ন্যায়সংগত সমাধান হতে পারে না। একই সঙ্গে সংকটের কারণে আমানতকারী ও সাধারণ গ্রাহকদের স্বার্থ উপেক্ষা করাও চলবে না। প্রয়োজন এমন একটি ভারসাম্যপূর্ণ ব্যবস্থা, যেখানে আর্থিক স্থিতিশীলতা রক্ষার পাশাপাশি দায়ীদের জবাবদিহি নিশ্চিত হবে।
বাংলাদেশের সামনে এখন দুটি গুরুত্বপূর্ণ কাজ রয়েছে। প্রথমটি হলো ব্যাংকিং ব্যবস্থাকে স্থিতিশীল করা, যাতে আমানতকারীদের আস্থা ও অর্থনৈতিক কর্মকাণ্ড রক্ষা পায়। দ্বিতীয়টি হলো এমন সংস্কার কার্যকর করা, যাতে ভবিষ্যতে একই ধরনের সংকট বারবার তৈরি না হয়।
এই দুই লক্ষ্য অর্জনে শুধু অর্থ বরাদ্দ যথেষ্ট নয়। প্রয়োজন রাজনৈতিক সদিচ্ছা, স্বাধীন তদারকি, শক্তিশালী আইন প্রয়োগ, সম্পদ উদ্ধার এবং স্বচ্ছ ব্যবস্থাপনা। জনগণের করের অর্থ দিয়ে ব্যাংক খাতকে পুনরুজ্জীবিত করা হলে সেই অর্থের বিনিময়ে দৃশ্যমান পরিবর্তন নিশ্চিত করতে হবে।
ব্যাংক খাতকে বাঁচানোর নামে জনগণের অর্থ ব্যয় করা হলে জনগণেরও প্রশ্ন করার অধিকার রয়েছে। তারা জানতে চাইবে, কত টাকা খরচ হলো, কত টাকা উদ্ধার হলো, কারা দায়ী ছিল এবং ভবিষ্যতে একই ঘটনা ঠেকাতে কী ব্যবস্থা নেওয়া হয়েছে। এই প্রশ্নগুলোর জবাব নিশ্চিত করা গেলে রাষ্ট্রীয় সহায়তা অর্থনীতির জন্য বিনিয়োগে পরিণত হতে পারে। অন্যথায় আজকের বিপুল ব্যয় ভবিষ্যতে আরও বড় সংকটের পথ তৈরি করতে পারে।