

বাংলাদেশের সাম্প্রতিক কর কাঠামো ও অর্থনৈতিক অগ্রগতি
একটি উন্নয়নশীল দেশ থেকে মধ্যম আয়ের দেশে উত্তরণের যাত্রায় বাংলাদেশের অভ্যন্তরীণ রাজস্ব আহরণ অন্যতম প্রধান শর্ত। এই লক্ষ্যকে সামনে রেখে দীর্ঘ চার দশক পর ১৯৮৪ সালের পুরোনো অর্ডিন্যান্স পরিবর্তন করে প্রবর্তন করা হয়েছে আয়কর আইন, ২০২৩। এটি দেশের কর প্রশাসনকে আধুনিক ও জনবান্ধব করার ক্ষেত্রে একটি যুগান্তকারী পদক্ষেপ। সরকারের মেগা প্রকল্পগুলোর নিজস্ব অর্থায়ন নিশ্চিত করতে এবং বৈদেশিক ঋণের ওপর নির্ভরশীলতা কমাতে এই আইনের সুনির্দিষ্ট ডেটা ও কর কাঠামো অত্যন্ত গুরুত্বপূর্ণ ভূমিকা পালন করছে。
২. আয়কর আইন, ২০২৩-এর মূল বৈশিষ্ট্যসমূহ
নতুন আয়কর আইনের মূল দর্শন হলো করের আওতা বাড়ানো এবং কর আদায়ের প্রক্রিয়াকে পুরোপুরি প্রযুক্তিবান্ধব করা। এর প্রধান প্রধান সংস্কারগুলোর মধ্যে রয়েছে:
* গাণিতিক জটিলতা হ্রাস: করযোগ্য আয়ের হিসাব সহজ করতে কর রেয়াত এবং ভাতার নিয়মাবলী পুনর্গঠন করা হয়েছে।
* ই-ফাইলিং ও অটোমেশন: করদাতাদের হয়রানি কমাতে এনবিআর (NBR)-এর অনলাইন পোর্টালে রিটার্ন দাখিল প্রক্রিয়া বাধ্যতামূলক ও সহজতর করা হয়েছে।
* আদালতের দ্বারস্থ হওয়ার শর্ত শিথিল: আপিল ট্রাইব্যুনাল বা হাইকোর্টে আপিল করার ক্ষেত্রে পূর্ব-দায়েরকৃত জামানতের পরিমাণ যথাক্রমে ৩% ও ১০% এ নামিয়ে আনা হয়েছে, যা বিরোধ নিষ্পত্তিতে গতি এনেছে।
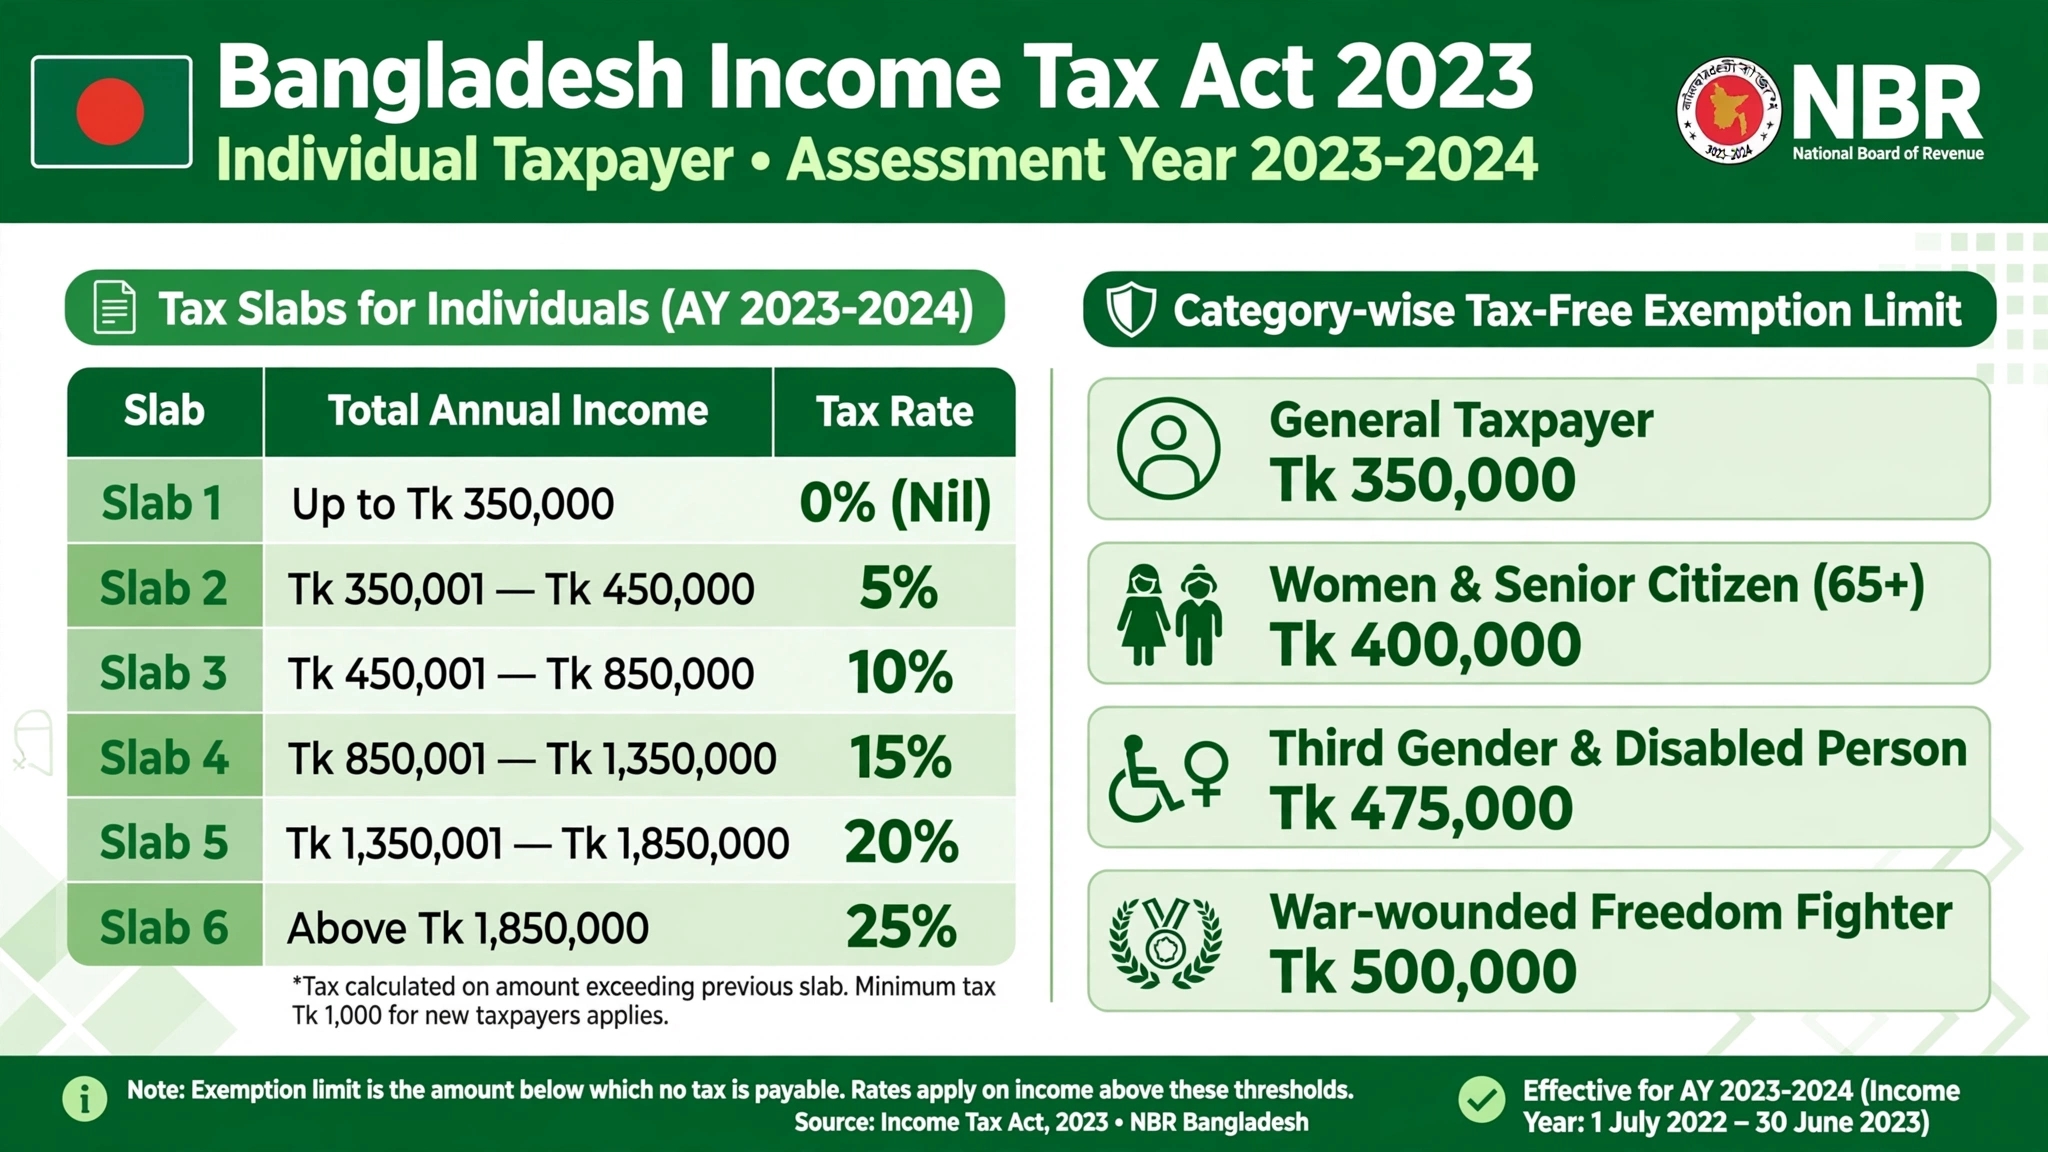
৩. ব্যক্তিশ্রেণির আয়কর সীমা ও কর ধাপ (Tax Slabs)
সাম্প্রতিক বাজেট ও কর আইনের রোডম্যাপ অনুযায়ী, নাগরিকদের জীবনযাত্রার ব্যয় ও মুদ্রাস্ফীতি বিবেচনা করে করমুক্ত আয়ের সাধারণ সীমা ৪,০০,০০০ টাকায় উন্নীত করা হয়েছে। বিভিন্ন শ্রেণির নাগরিকদের জন্য সুনির্দিষ্ট করমুক্ত আয়ের সীমা নিচে দেওয়া হলো:
* সাধারণ করদাতা (পুরুষ): ৪,০০,০০০ টাকা
* নারী এবং ৬৫ বছর বা তদূর্ধ্ব বয়সের নাগরিক: ৪,৫০,০০০ টাকা
* প্রতিবন্ধী ও তৃতীয় লিঙ্গের করদাতা: ৫,২৫,০০০ টাকা
* গেজেটভুক্ত যুদ্ধাহত বীর মুক্তিযোদ্ধা: ৫,৫০,০০০ টাকা
(বিশেষ দ্রষ্টব্য: কোনো প্রতিবন্ধী ব্যক্তির পিতা-মাতা বা আইনি অভিভাবক হলে অতিরিক্ত ৫০,০০০ টাকা করমুক্ত সুবিধার আওতাভুক্ত হবেন)।
২০২৩-২৪ পরবর্তী সংস্কার ও প্রগতিশীল করের হার:
পূর্বে প্রচলিত সর্বনিম্ন ৫% করের ধাপটি বাতিল করে বর্তমানে করের সর্বনিম্ন হার ১০% এবং সর্বোচ্চ হার ৩০% নির্ধারণ করা হয়েছে। প্রগতিশীল আয়ের ওপর করের হারগুলো নিম্নরূপ:
করযোগ্য আয়ের স্তর (টাকা) করের হার (%)
প্রথম ৪,০০,০০০ টাকা পর্যন্ত ০% (করমুক্ত)
পরবর্তী ৩,০০,০০০ টাকা পর্যন্ত ১০%
পরবর্তী ৪,০০,০০০ টাকা পর্যন্ত ১৫%
পরবর্তী ৫,০০,০০০ টাকা পর্যন্ত ২০%
পরবর্তী ২০,০০,০০০ টাকা পর্যন্ত ২৫%
অবশিষ্ট মোট আয়ের ওপর ৩০%
* ন্যূনতম কর: ঢাকা ও চট্টগ্রাম সিটি কর্পোরেশন এলাকার জন্য ন্যূনতম কর ৫,০০০ টাকা এবং জেলা ও পৌরসভা পর্যায়ে ৩,০০০ থেকে ৪,০০,০০০ টাকা পর্যন্ত প্রযোজ্য। তবে নতুন করদাতাদের উৎসাহিত করতে বিশেষ ক্ষেত্রে এটি ১,০০০ টাকা পর্যন্ত শিথিল করা হয়েছে।
৪. কর রেয়াত (Tax Rebates) ও বিনিয়োগের নতুন নিয়ম
নতুন আইন অনুযায়ী করদাতারা নির্দিষ্ট খাতে বিনিয়োগ করে কর রেয়াত বা ছাড় দাবি করতে পারেন। রেয়াতের পরিমাণ হিসাব করা হয় নিচের তিনটি শর্তের মধ্যে যেটি সবচেয়ে কম হবে সেই অনুযায়ী:
১. করদাতার প্রকৃত অনুমোদিত বিনিয়োগের ১০%।
২. করদাতার মোট করযোগ্য আয়ের ৩%।
৩. সর্বোচ্চ ৭,৫০,০০০ টাকা।
৫. প্রাতিষ্ঠানিক ও কর্পোরেট কর হার (Corporate Tax)
অর্থনীতিতে শৃঙ্খলা ফিরিয়ে আনতে এবং ক্যাশলেস ট্রানজেকশন বা ব্যাংকিং চ্যানেলকে জনপ্রিয় করতে কর্পোরেট করের হারে পরিবর্তন আনা হয়েছে। শর্তসাপেক্ষে সমস্ত লেনদেন ব্যাংক অ্যাকাউন্টের মাধ্যমে সম্পন্ন করলে কোম্পানিগুলো ২.৫% পর্যন্ত কর ছাড় পায়। বর্তমানে প্রযোজ্য প্রধান কর্পোরেট করের হারসমূহ:
* পাবলিকলি ট্রেডেড কোম্পানি (আইপিও-র মাধ্যমে ১০%-এর বেশি শেয়ার ছাড়লে): ২২.৫%
* নন-পাবলিকলি ট্রেডেড কোম্পানি: ২৭.৫%
* এক ব্যক্তি কোম্পানি (One Person Company – OPC): ২২.৫%
* বেসরকারি বিশ্ববিদ্যালয়, মেডিকেল ও ইঞ্জিনিয়ারিং কলেজ: ৫%
* ব্যাংক, বীমা ও আর্থিক প্রতিষ্ঠান (তালিকাভুক্ত): ৩৭.৫%
* তামাকজাত পণ্য উৎপাদনকারী প্রতিষ্ঠান: ৪৫% (+ সারচার্জ)
৬. দেশের সামগ্রিক উন্নয়নে নতুন আইনের প্রভাব ও চ্যালেঞ্জ
নতুন এই কর কাঠামোর ফলে দেশে করদাতার বেজ (Tax Base) বৃদ্ধি পাচ্ছে এবং টিআইএন (TIN)ধারীদের রিটার্ন দাখিল নিশ্চিত করা সম্ভব হচ্ছে। তবে এখনও কিছু চ্যালেঞ্জ বিদ্যমান:
* উৎস কর (TDS) বৃদ্ধি: সঞ্চয়পত্রের সুদের ওপর উৎসে কর ৫% থেকে বাড়িয়ে ১০% (অগ্রিম কর হিসেবে সমন্বয়যোগ্য) করায় মধ্যবিত্তদের ওপর কিছুটা চাপ সৃষ্টি হয়েছে।
* সারচার্জের বোঝা: যাদের নিট সম্পদের পরিমাণ ৪ কোটি (৪০ মিলিয়ন) টাকার ওপরে, তাদের ওপর ১০% থেকে ৩৫% পর্যন্ত সারচার্জ বা সম্পদ কর আরোপিত হচ্ছে, যা ধনী ও উচ্চবিত্তদের সম্পদ বিবরণী দাখিলে কড়াকড়ি আরোপ করে।
আয়কর আইন, ২০২৩ বাংলাদেশের অভ্যন্তরীণ রাজস্ব আদায়ের সক্ষমতাকে এক নতুন উচ্চতায় নিয়ে গেছে। করের ধাপ ও হার যৌক্তিকীকরণ এবং ডিজিটালাইজেশনের মাধ্যমে সাধারণ করদাতাদের হয়রানি অনেকাংশেই কমে এসেছে। কালো টাকা সাদা করার ঢালাও সুযোগ বাতিল এবং কর ফাঁকির বিরুদ্ধে কঠোর আইনি ব্যবস্থা গ্রহণের মাধ্যমে এই আইনটি দেশের একটি টেকসই ও আত্মনির্ভরশীল অর্থনীতি বিনির্মাণে মূল চালিকাশক্তি হিসেবে কাজ করছে।